苹果股价近几个月的强势上涨,令其在周一美股盘后财报公布前几乎没有任何容错空间。
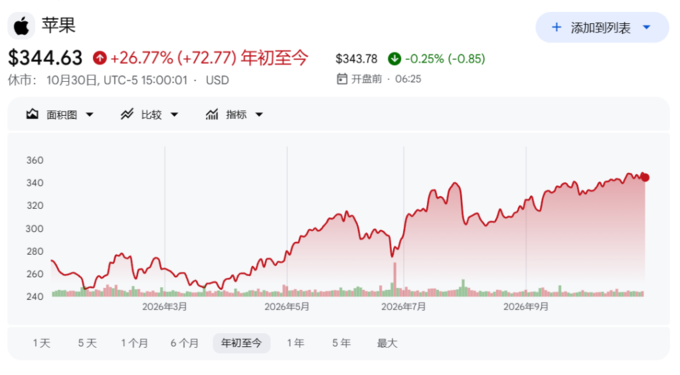
自6月末低点以来,苹果股价累计上涨25%,市值增加约1万亿美元。在谷歌和亚马逊等大型科技同行大举投入AI基础设施、引发市场担忧之际,苹果稳健的营收增长与不断攀升的自由现金流,使其成为投资者眼中的“避风港”。然而,这轮涨势也将苹果估值推至2008年以来最高水平——以未来12个月预期市盈率衡量,苹果达到36倍,约为标普500指数的两倍。
上周五,当谷歌和亚马逊令人失望的财报拖累AI相关股票集体下挫、费城半导体指数单日重挫7.2%之际,苹果股价仅下跌1.2%,明显跑赢大盘,并借英伟达遭遇抛售之机,时隔数月重夺全球市值最高公司宝座,市值达5.03万亿美元。本次财报将是对这一“避风港”叙事的首次真实压力测试。
高估值之下,容错空间所剩无几
苹果此番上涨已使股价处于极度充分定价的状态,任何意外都可能引发估值重估。
Tandem Investment Advisors联席首席投资官Ben Carew表示:“苹果当前估值处于历史99%分位,当一只股票被如此充分定价时,一旦出现意外,风险便随之而来。目前它扮演着避险资产的角色,但如果增长弱于市场预期,人们就会质疑它是否真的那么安全,届时估值倍数可能面临重估。”
这种风险对于苹果的长期观察者而言并不陌生。三个月前,受零部件短缺拖累季度营收预期,苹果股价单日跌幅创下16个月来最大。
华尔街预计,苹果第四财季营收将同比增长11%至1135亿美元,净利润增长6%至292亿美元。若能达成,这将标志着苹果完成自2021年以来最佳的全年销售增速——15%。但据彭博汇编的分析师平均预期,增速预计将在未来两年放缓。
折叠屏iPhone Duo成关键变量
本次财报将首次披露苹果全新折叠屏机型iPhone Duo的市场表现,这也是此次业绩的核心看点。该设备上月正式开售,苹果方面表示需求“非比寻常”,交货时间已被推迟至明年。
Duo对苹果而言意义重大。它不仅代表着苹果旗舰产品多年来最大幅度的设计变革,起售价更高达1999美元。投资者寄望于这一高价位能够提振增长。据彭博行业研究预测,iPhone Duo在2027财年或能贡献280亿至320亿美元的销售额,并随着消费者从Pro及Pro Max等低价机型迁移,推动平均售价进一步上扬。
不过,分析师也指出隐忧:供货量有限,加之已有报告显示Duo屏幕在少量使用后出现开裂,可能会削弱其在早期用户群体之外的市场吸引力。
自由现金流撑起“避风港”逻辑
与大多数大型科技同行相比,苹果的营收增速相对落后,但其自由现金流表现尤为突出,而这恰恰是当下市场最为看重的指标。在投资者对AI支出热潮日益存疑之际,苹果的现金回报能力构成了其核心吸引力。
据预期,苹果2026财年自由现金流将增长逾40%至1415亿美元,此后三个财年亦预计持续增长。相比之下,谷歌、Meta和亚马逊均面临自由现金流缺口,且预计这一状况将持续。
Neuberger Berman高级研究分析师Daniel Flax表示:“市场认可苹果在自由现金流方面的优势,如果这一势头能够延续,我认为股价从当前水平仍有进一步创造价值的空间。产品周期的执行能力,以及将其转化为强劲自由现金流增长的能力,将是决定股价走势的最关键因素。至少目前来看,初步迹象显示Duo受到了相当大的关注。”
分析师热情降温,股价已超目标价
尽管如此,高估值与低增速的组合已令华尔街的热情有所消退。自苹果7月末上次财报发布以来,至少有六名分析师下调了评级。Loop Capital于10月将苹果从“买入”下调至“持有”,理由是iPhone出货量趋势偏弱;美国银行则于上周五将苹果从其“美国精选一号”最佳投资组合中移除,并表示“对近期布局持谨慎态度,因其相对于市场一致预期存在潜在逆风”。
在彭博追踪的分析师中,推荐买入苹果的比例不足60%,而微软、亚马逊和Meta的买入推荐率均超过90%。更值得关注的是,苹果股价已高于分析师平均目标价,成为“七巨头”中唯一一只未来12个月隐含回报为负的成员。
Tandem的Ben Carew总结道:“估值是苹果面临的核心风险,但鉴于其商业模式的确定性相对更高,一定程度的估值溢价是合理的。科技板块其他地方的波动,恰恰反映了市场对它们前景的不确定性。除非这次财报真正动摇了市场对苹果的基本判断——我认为这种情况不太可能发生——否则苹果至少应该能对部分波动保持免疫。”