

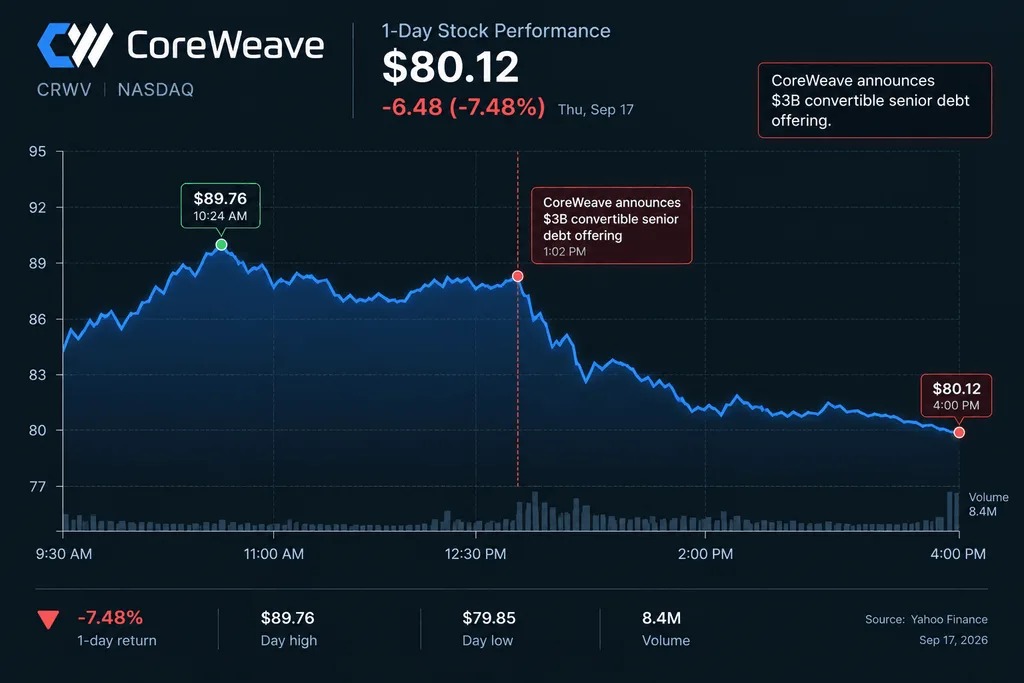
輝達支持的AI基礎設施公司CoreWeave披露,擬通過私募發行2033年到期的可轉換優先票據融資30億美元。初始買方還可在一定條件下額外認購5億美元。消息公布後,市場轉而關注新增債務與潛在攤薄,公司股價週四下跌約7%。
發行規模最高可達35億美元
公告顯示,這筆融資的基礎規模為30億美元,若初始買方行使額外購買權,總規模可上升至35億美元。公司表示,部分募資將用於capped-call交易,以降低未來轉股帶來的攤薄壓力,其餘資金將用於一般企業用途。
除可轉債外,CoreWeave還同步推出新的股權融資安排。兩項工具疊加後,市場對其融資成本、資本結構及股東權益稀釋的擔憂上升,這也成為股價回落的直接原因之一。
算力需求繼續推高資本開支
公司同時披露,第三季度初新增客戶承諾金額超過250億美元。截至8月11日,其已簽約的電力容量約為4.2吉瓦,高於第二季度末的3.7吉瓦,顯示數據中心擴建仍在加速進行中。
CoreWeave 亦稱,近期短期內 AI 的算力合同年化定價已達到每兆瓦約4000萬美元,7月整體產品組合定價較此前提高約70%。這表明,圍繞 GPU 的算力需求仍然旺盛,客戶仍為稀缺計算資源支付更高價格。
債務增加與擴張並行
不過,承接這類需求需要持續投入 GPU、機房、電力、網絡與散熱設施,資金消耗極大。CoreWeave 目前已負擔多層債務,包括票息在 8.5% 至 9.75% 的優先票據,以及既有的可轉債。此次新發 2033 年到期的票據,意味著其融資結構將再增加一層。
管理層表示,新的股權融資安排將提升融資靈活性,並幫助公司逐步改善信用狀況,向投資級信用目標靠近。對於市場而言,CoreWeave當前面臨的核心考驗,在AI算力需求高漲的窗口期,如何在中繼續擴張與控制債務、減輕壓力之間取得平衡。