

這聽起來似乎自相矛盾:聯邦儲備系統降低了利率,但10年期美國國債的收益率卻上升了。
但聯邦儲備系統並不直接控制10年期國債收益率。
央行設定的是非常短期的政策利率。較長期的美國國債收益率則由投資者決定,投資者會將未來多年內對通貨膨脹、經濟增長、政府借款以及未來聯邦儲備系統政策的預期計入價格之中。
聯邦儲備系統關於收益率曲線的框架,大致將長期收益率分為兩部分:對未來短期利率的預期,以及投資者持有較長期限債券所要求的期限溢價。
這就是為何聯邦儲備系統降息的同時,長期收益率仍有可能上升的原因。
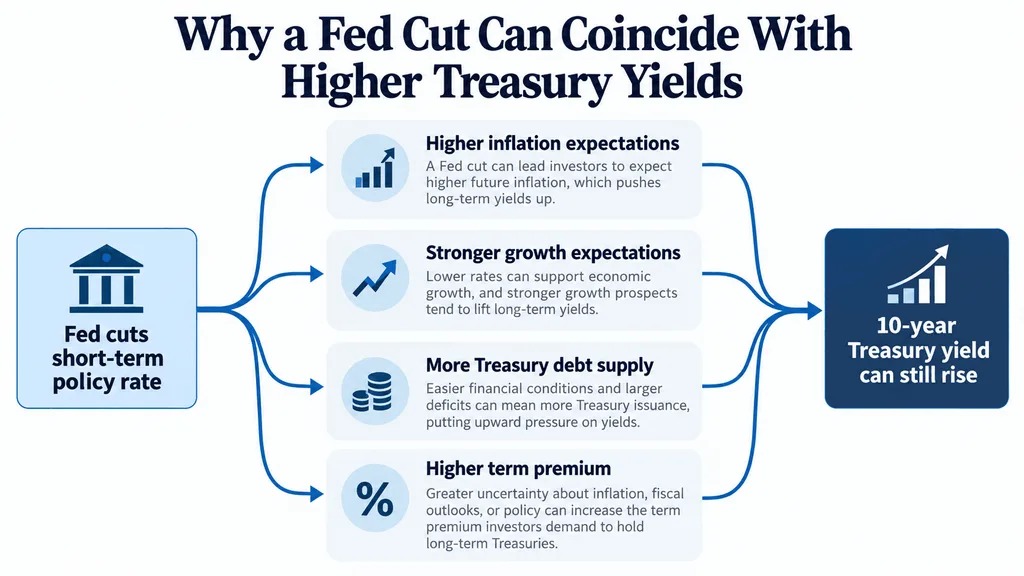
降息實際上可能抬高長期預期
假設聯邦儲備系統為了支持經濟增長而降息。
投資者可能會得出這樣的結論:更寬鬆的政策會讓經濟在更長的時間內保持強勁,推高通貨膨脹,或者迫使聯邦儲備系統在之後再次轉變方針。
如果市場預期未來短期利率將高於此前的假設水平,那麼即使當前政策利率剛剛下調,10年期國債收益率仍可能上升。
這也是為何在寬鬆的週期中,強勁的經濟數據會推動美國國債收益率上升的原因。Coinpaper 近期觀察到這一動態:在美國商業活動數據強勁之後,10年期美國國債收益率升破了5%。
通貨膨脹可能蓋過降息影響
通貨膨脹尤其重要,因為美國國債承諾的是固定支付。
如果投資者預期未來十年的通貨膨脹會更高,那麼這些未來的支付按實際價值計算就會縮水。因此,債券持有人會要求更高的名義收益率作為補償。
這種壓力可能來自於更強的工資增長、物價上漲、財政刺激,或是經濟熱度高於預期。
更高的美國國債收益率隨後也會波及其他市場。關於收益率上升為何會打擊AI和科技股,Coinpaper曾指出,更高的無風險利率會壓低股票估值,並提高借貸成本。
更多的政府債務也會推高收益率
美國國債供給同樣重要。
如果美國政府發行更多債務,投資者就必須吸收更多債券。供給增加,可能需要更高的收益率來吸引足夠多的買家,尤其是在需求增長沒有同步跟上的情況下。
這意味著,貨幣政策可能正朝着寬鬆的方向轉變,而財政借貸卻在朝相反的方向施加壓力。
期限溢價又增加了一層影響。當圍繞通貨膨脹、赤字或未來利率的不確定性上升時,投資者可能會要求額外補償,才願意持有10年期國債。
Coinpaper 最近也報導過類似的背離現象,即在美國國債收益率升至數十年高位的時候,VIX 仍維持在低位。
關鍵點很簡單:聯邦儲備系統降息只是影響長期收益率的一個因素。
如果通貨膨脹風險、增長預期、政府借款或期限溢價上升得足夠多,那麼即使聯邦儲備系統正在降息,10年期美國國債收益率仍可能上揚。
這並非債券市場無視聯邦儲備系統,而是債券市場看得更遠。
__BJW_BOLOKA_00001__
Adrian Cole從事金融市場報導已超過6年,主要關注加密資產、股票和宏觀經濟趨勢。他追蹤比特幣、主要山寨幣、美股、利率、大宗商品以及推動市場波動的數據。多年來,他撰寫了數百篇市場動態和分析文章,重點關注價格走勢、投資者情緒,以及傳統金融與數字資產之間的聯繫。