

美股正上演一場罕見的「雙面市場」:標普500指數距離歷史高點不足2%,但水面之下,幾乎所有對利率敏感的板塊均已遭受重創。10年期美債收益率攀升至5.34%,創下2002年以來的新高,正在悄然瓦解那些未能搭上人工智能敘事的股票。
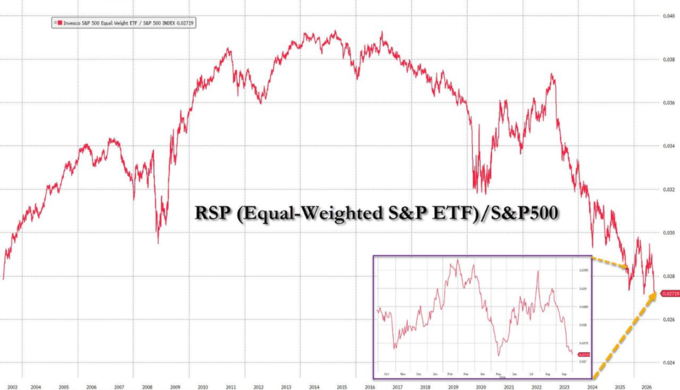
這種表面上的平靜實則极具迷惑性。過去一個月,標普500成分股中位數股票下跌5%,但指數本身卻絲毫未動——唯一的支撐來自半導體板塊過去一個月約6%的漲幅。同時,等權重標普500(ETF、RSP)與標普500指數的比率剛創歷史新低,等權重標普500指數已連續第七週下跌,此前僅在2002年互聯網泡沫破裂和2022年熊市中出現過兩次。
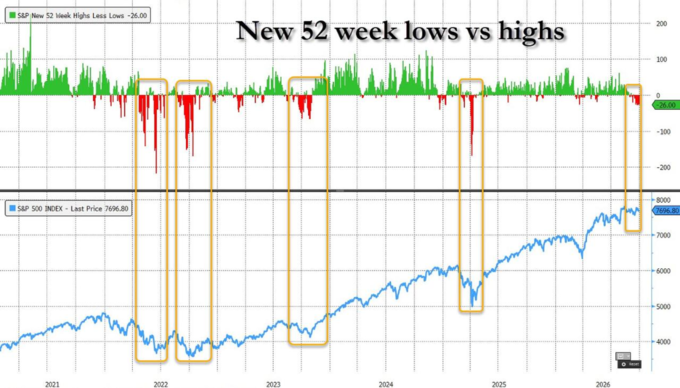
更值得警惕的訊號是:在過去的18個交易日中,有17天的標普500成分股創下52週新低的數量多於創新的高數量,這一現象已連續出現12天。根據彭博數據,此前每次出現類似情況時,美股均處於拋售後的低點附近並隨後走高——而這一次,標普500指數卻高懸於歷史高位附近。
iCapital 全球投資策略師 Dan Suzuki 表示:
「市場多數板塊相比高點至少下跌了5%,部分板塊的跌幅甚至超過15%,這在很大程度上與利率上升及隨之而來的金融條件收緊有關。」
科技巨頭支撐「空心」指數,市場廣度創歷史極值
標普500指數的穩健表現,幾乎完全依賴於少數幾家人工智能相關科技巨頭的強勢表現。等權重標普500指數——對每隻成分股赋予相同的權重——正面臨連續第七週下跌的局勢。根據彭博數據,這在歷史上僅出現過兩次:2002年互聯網泡沫破裂後,以及2022年的熊市。
Tallbacken Capital Advisors 首席執行官 Michael Purves 在研報中寫道:
「我們不認為目前扭曲的市場廣度是看淡標普500指數的理由,而是將其視為強勁牛市的體現,部分原因在於重大的技術顛覆正在發生。」
他對標普500的年末目標價為8500點,較現在水平而言意味著約11%的漲幅。
然而,這一樂觀的判斷是建立在 AI 叙事持續兌現的基礎之上的。The Wealth Alliance 董事長兼總經理 Eric Diton 表示:
「股市目前尚能承受較高的收益率——前提是經濟和盈利增長保持強勁。但對股市最大的風險,是AI建設進程出現問題。一旦盈利預期遭到大幅下調,將引發更廣泛的股市痛苦。」
小盤股逼近回調區間,“僵尸企業”佔比超三分之一
利率上升對小盤股的衝擊尤其直接。羅素2000指數剛剛經歷了自1999年以來相對標普500表現第二差的季度,跑輸幅度接近10個百分點,並從8月14日的歷史高點下跌8.5%,逼近技術性回調區間。
根據彭博數據,在羅素2000指數成分股中,所謂的「殭屍股」——即難以或無法以經營利潤來覆蓋債務利息的公司——佔比超過三分之一。這些企業在高利率環境下面臨的償債壓力遠遠大於大型企業,一旦融資成本持續上升,它們的生存空間將進一步縮小。
小盤股指數中金融和工業等週期性板塊的權重較高,而這些板塊在當前環境下均承受壓力,與標普500中科技股主導的結構形成鮮明對比。
銀行股跌入回調區間,AI競爭威脅加劇壓力
儘管美國消費者支出依然旺盛、企業借貸活躍,銀行股卻未能受益。KBW 納斯達克銀行指數——涵蓋24家大型銀行——從8月中旬的高點下跌超過12%,陷入技術性回調,今年以來累計漲幅僅3.3%,遠落後於標普500的12%漲幅。
除了利率和信貸壓力之外,Meta的Muse AI Agent也被認為對金融股構成新的威脅——該產品可能終結消費者將資金長期存放在低息活期賬戶的「慣性行為」,從而侵蝕銀行的低成本資金來源。
公用事業逼近熊市,“避風港”屬性遭利率侵蝕
公用事業板塊是這輪利率衝擊中受損最深的領域之一。標普500公用事業板塊自2月高點以來已累計下跌約17%,逼近熊市區間。
高收益率從根本上削弱了公用事業股的吸引力:當短期美國債收益率大幅超越公用事業股的股息率時,後者作為「穩定收益替代品」的邏輯就難以成立。第三季,電力公司和電力公用事業子行業均下跌超過10%,是整個板塊中跌幅最大的細分領域,只有 Constellation Energy 和 AES 兩家公司錄得正收益。
与此同时,利率的急升也推高了可再生能源轉型的融資成本,進一步壓抑了該板塊的長期投資邏輯。
高風險資產全面退潮,AI敘事成最後防線
市場中最投機的領域也難以避免壓力。根據彭博數據,高盛追蹤的一組虧損科技公司——包括 Roku 和 Peloton Interactive 等——第三季下跌11%,創下2014年有記錄以來第二差的第三季表現。
高盛與彭博數據顯示,資產負債表最為脆弱、債務負擔最重的公司,第三季度僅上漲1.9%,這是2022年初聯邦儲備系統開始此輪加息週期以來最小的季度漲幅。
Wealth Consulting Group 首席執行官 Jimmy Lee 表示,他正在趁估值回落時買入金融和工業股,并認為債券收益率的飆升不會失控。但他同時警告:
「標普500最大的風險,是AI交易意外瓦解。」
當前市場的脆弱性在於,支撐指數的核心邏輯高度集中——一旦 AI 的盈利預期出現裂痕,被科技巨頭光環所掩蓋的大面積損傷,就會以更猛烈的方式浮出水面。