

一支以20倍市盈率交易的股票,看起來可能貴,也可能便宜,這取決於投資者還能在其他地方獲得多大的回報。
盈利收益率讓這種比較更加容易。它顯示了一家公司每年創造的盈利,相對於其股價有多少。
公式很簡單:
它也是市盈率的倒數。
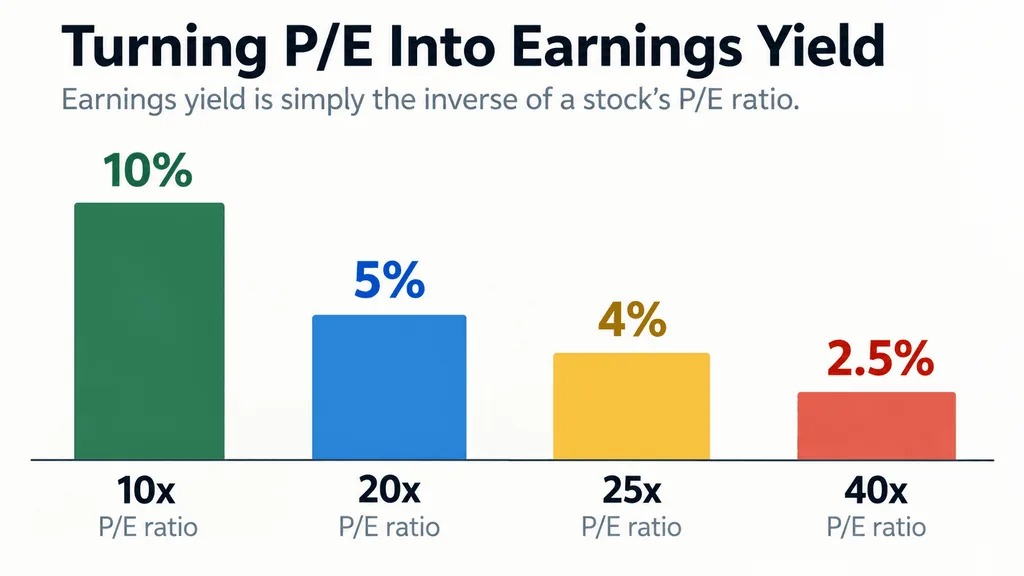
一支以20倍盈利進行交易的股票,盈利收益率为5%。以25倍盈利進行交易時,收益率为4%。以10倍盈利進行交易時,則為10%。
這並不意味着投資者真的會以現金形式收到這部分的盈利收益率。它是一個估值指標,而不是股息。
為何要與國債收益率進行比較?
國債是一個有用的基準,因為它們提供的回報是合同約定的,且沒有股票那樣的商業風險。
美國財政部透過其官方利率數據公佈收益率曲線各期限的現行利率。
假設標普500的遠期市盈率為20倍,這意味著盈利收益率为5%。
如果10年期國債收益率只有2%,那麼在承擔更多風險的情況下,股票仍能提供更高的盈利回報。但如果國債收益率升至5%,這種簡單的收益優勢就消失了。
這也是為何國債收益率上升會給股票估值帶來壓力,尤其是估值較高的科技股和成長股。
更高的債券收益率提高了股票的門檻
股票和國債並不能直接互換。
這意味著,盈利收益率與債券收益率之間的差距,可以幫助投資者判斷自己為承擔股權風險而獲得了多少補償。
一個簡單的比較可能如下:
隨著利差收窄,債券相對更具競爭力。
這有助於解釋為何國債收益率的變動會影響整個股市,即便企業盈利沒有變化。
盈利收益率是否等同於股權風險溢價?
並不完全等同。
用盈利收益率減去國債收益率,有時會被用作一種粗略的估值捷徑,但真正的股權風險溢價要複雜得多。
專業模型可能會納入預期盈利增長、股息、回購以及未來現金流等因素。它們還會考慮到國債收益率本身包含預期利率和期限溢價等要素。
__BJW_BOLOKA_00001__
Adrian Cole從事金融市場報導已超過6年,主要關注加密貨幣、股票和宏觀經濟趨勢。他追蹤比特幣、主要山寨幣、美股、利率、大宗商品,以及推動市場變化的數據點。多年來,他撰寫了數百篇市場更新和分析文章,重點關注價格走勢、投資者情緒,以及傳統金融與數字資產之間的聯繫。