

超微半導體(AMD)定於週二11月3日收盤後公佈第三季財報。此前,該股在週五大跌10.88%,收於504.80美元。此次下跌發生在競爭對手英特爾(INTC)公佈疲弱的PC銷售展望之後,引發了整個芯片板塊的擔憂。華爾街預計,AMD每股收益為1.20美元,高於一年前的1.20美元,強勁的AI芯片和數據中心處理器需求繼續推動增長。
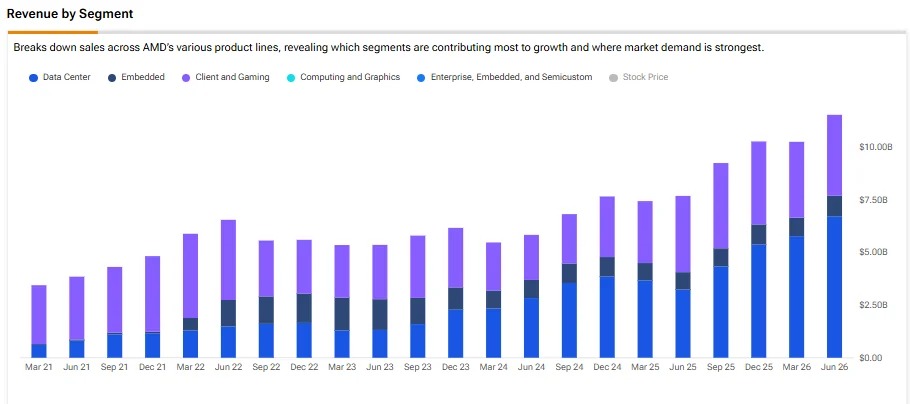
這家芯片製造商在創紀錄的第二季度之後進入了財報期。在第二季度,公司營收同比增長50%,達到115億美元。數據中心收入同比增長107%,至67億美元,主要受到EPYC服務器處理器和Instinct AI加速器需求增長的推動。該業務板塊目前約佔AMD總營收的58%。
AMD的AI業務能否繼續增長?
AMD 之前預計第三季營收約為130億美元,上下波動3億美元,意味著同比增長約41%。公司還預計調整後毛利率約為56%,與上一季度持平。
樂觀情緒在很大程度上來自於 AMD 不斷擴大的 AI 業務。上季度,其 Instinct 加速器的銷售額增長超過一倍,該公司還與 OpenAI、Meta(META)、Anthropic 以及微軟(MSFT)達成了重要的 AI 合作。
AMD 也在準備加快其新的 Helios AI 平台的出货。該平台將 MI450 GPU 與 EPYC 处理器及其他硬體結合在一起。初步出货預計將在第三季開始,更廣泛的增長計劃則安排在第四季和2027年。
但問題在於,AMD的PC業務如今面臨新的疑問。英特爾令人失望的展望指向更疲弱的PC需求、更高的內存成本以及更緊迫的企業支出。即將發布的AMD報告或許能顯示這些壓力是否也影響到其Ryzen處理器的銷售。
營運成本也是一個因素。AMD 預計第三季經調整後的費用約為36.5億美元,因為公司正在投資 AI 產品並擴大生產能力。公司需要強勁的銷售增長來幫助消化這些成本。
除了季度數據之外,AMD對2027年的展望可能尤其重要。管理層此前預計,在大規模AI芯片部署的推動下,數據中心收入明年將再度翻倍以上。
事實上,週五的拋售讓 AMD 即將發出的指引變得更加重要。其數據中心業務增長迅速,但該公司也向 PC 市場銷售處理器,而英特爾現在預計該市場到2027年仍將保持疲弱。AI 的需求能否抵消該業務的任何放緩,將可能影響投資者對週二業績的反應。
財報公布前,AMD的股票值得買入嗎?
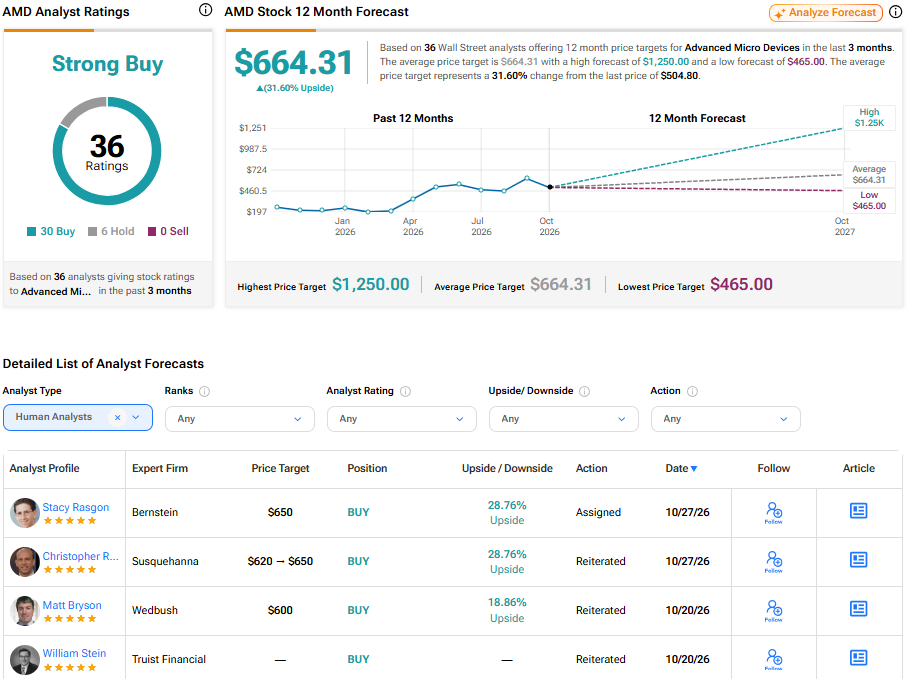
根據 TipRanks 的數據,AMD 获得了 36 位分析師給出的「強烈買入」一致評級。其中 30 位給予買入評級,6 位給予持倉評級。AMD 股票的平均目標價為 664.31 美元,較周五收盤價 504.80 美元意味著約有 32% 的上漲空間。
免責聲明與披露 舉報問題
AMD 新聞 更多