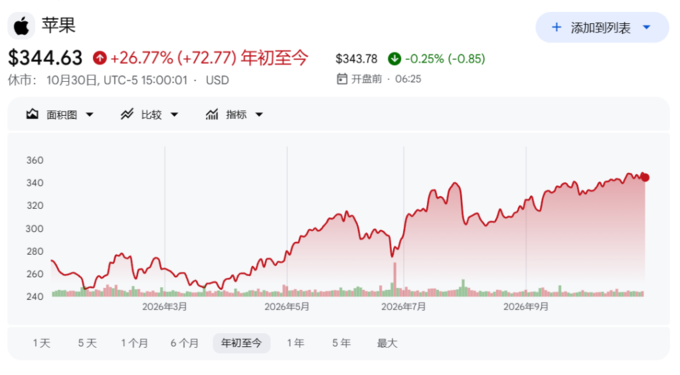
蘋果股價近幾個月的強勢上漲,使得在週一美國股市盤後財報公佈前,它幾乎沒有任何犯錯的餘地。
自6月底的低點以來,蘋果股價累計上漲25%,市值增加約1萬億美元。在谷歌和亞馬遜等大型科技企業大舉投資於AI基礎設施、引發市場擔憂之時,蘋果穩健的營收增長與不斷攀升的自由現金流,使其成爲投資者眼中的「避風港」。然而,這輪漲勢也將蘋果的估值推至2008年以來的最高水平——以未來12個月預期市盈率衡量,蘋果達到36倍,約為標普500指數的兩倍。
上周五,當谷歌和亞馬遜令人失望的財報拖累與AI相關的股票集體下挫、費城半導體指數單日重挫7.2%之時,蘋果股價僅下跌1.2%,明顯跑贏大盤,並藉著輝達遭遇拋售之機,时隔數月重奪全球市值最高公司寶座,市值達5.03萬億美元。本次財報將是對這一「避風港」敘事的首次真正壓力測試。
在高估值之下,容錯空間所剩無幾。
蘋果此次上漲已使股價處於極度充分定價的狀態,任何意外都可能引發估值重估。
Tandem Investment Advisors 聯席首席投資官 Ben Carew 表示:「蘋果目前的估值處於歷史上的99%分位,當一支股票被如此充分定價時,一旦出現意外,風險就會隨之而來。目前它扮演著避險資產的角色,但如果增長弱於市場預期,人們就會質疑它是否真的那麼安全,到時估值倍數可能面臨重新評估。」
對於長期觀察蘋果的人來說,這種風險並不陌生。三個月前,由於零部件短缺影響了季度營收預期,蘋果股價單日跌幅創下了16個月來的最大幅度。
華爾街預計,蘋果第四財季營收將同比增長11%至1135億美元,淨利潤增長6%至292億美元。若能達成,這將標誌著蘋果完成自2021年以來最佳的全年銷售增速——15%。但據彭博編制的分析師平均預期,增速預計在未來兩年將放緩。
折疊屏 iPhone Duo 成為關鍵變量
本次財報將首次披露蘋果全新折疊屏機型 iPhone 和 Duo 的市場表現,這也是此次業績的核心看点。該設備上個月正式開售,蘋果方面表示需求「非比尋常」,交貨時間已被推遲至明年。
對蘋果而言,Duo具有重大意義。它不僅代表著蘋果旗艦產品多年來最大的設計變革,起售價更高達1999美元。投資者寄望於這一高價位能夠提振增長。據彭博行業研究預測,iPhone Duo在2027財年或能貢獻280億至320億美元的銷售額,並隨著消費者從Pro及Pro Max等低價機型遷移,推動平均售價進一步上揚。
不過,分析師也指出了隱憂:供貨量有限,加上已有報告顯示 Duo 屏幕在少量使用後出現裂紋,這可能會削弱其在早期用戶群體之外的市場吸引力。
自由現金流支撐「避風港」邏輯
與大多數大型科技企業相比,蘋果的營收增長速度相對落後,但其自由現金流表現尤其突出,而這正是當前市場最看重的指標。在投資者對於AI支出熱潮日漸存疑之際,蘋果的現金回報能力構成了其核心吸引力。
據預期,蘋果2026財年的自由現金流將增長超過40%,達到1415億美元,此後三個財年也預計將持續增長。相比之下,谷歌、Meta和亞馬遜都面臨自由現金流缺口,且預計這種狀況將會持續。
Neuberger Berman 高級研究分析師 Daniel Flax 表示:「市場認可蘋果在自由現金流方面的優勢,如果這一勢頭能夠持續,我認為股價從現在的水平仍有進一步創造價值的空間。產品週期的執行能力,以及將其轉化為強勁自由現金流增長的能力,將是決定股價走勢的最關鍵因素。至少目前來看,初步跡象顯示 Duo 受到了相當大的關注。」
分析師熱情降溫,股價已超目標價
儘管如此,高估值與低增速的組合已使華爾街的熱情有所消退。自蘋果7月底上次財報發布以來,至少有六名分析師下調了評級。Loop Capital在10月將蘋果從“買入”下調至“持有”,理由是iPhone出貨量趨勢偏弱;美國銀行則於上周五將蘋果從其“美國精選一號”最佳投資組合中移除,並表示“對近期佈局持謹慎態度,因其相對於市場一致預期存在潛在逆風”。
在彭博追踪的分析师中,推薦買入蘋果的比例不足60%,而微軟、亞馬遜和Meta的買入推薦率均超過90%。更值得關注的是,蘋果股價已高於分析师的平均目標價,成為「七巨頭」中唯一一隻未來12個月隱含回報為負的成員。
Tandem的Ben Carew總結道:「估值是蘋果面臨的核心風險,但鑒於其商業模式的確定性相對較高,一定程度的估值溢價是合理的。科技板塊其他地方的波動,恰恰反映了市場對它們前景的不确定性。除非這次財報真的動搖了市場對蘋果的基本判斷——我認為這種情況不太可能發生——否則蘋果至少應該能對部分波動保持免疫。」