IT之家 11月3日消息,根據Counterpoint Research市場監測服務的最新數據,2026年第三季度全球智能手機出貨量同比大幅下滑19%,但受平均售價提升的支撐,全球智能手機營收同比增長3%,達到1,140億美元(IT之家注:現匯率約為7,598.55億人民幣),價格與高端化趨勢完全抵消了出貨量的暴跌。
受高端機型貢獻提升、全行業儲存成本推動的漲價雙重驅動,全球智慧手機平均售價(ASP)同比飆升27%,達到442美元(現匯率約合2,946人民幣),創下单季度歷史新高。
Counterpoint 高級分析師 Shilpi Jain 表示,智慧型手機市場正日益面臨出貨量與價值的權衡。雖然較高的平均售價緩解了出貨量下滑對營收的衝擊,但這並不必然等同於利潤的改善。隨著存儲成本持續擠壓利潤空間,手機製造商正在提價、縮減邊緣化產品線,並聚焦於主力熱門款型與核心市場;入門級細分市場尤其脆弱,幾乎沒有在不受損害利潤的情況下吸收成本上漲的空間。對於製造商而言,未來更大的挑戰不僅是維持出貨規模,更是在保持設備可負擔性的同時保護利潤。
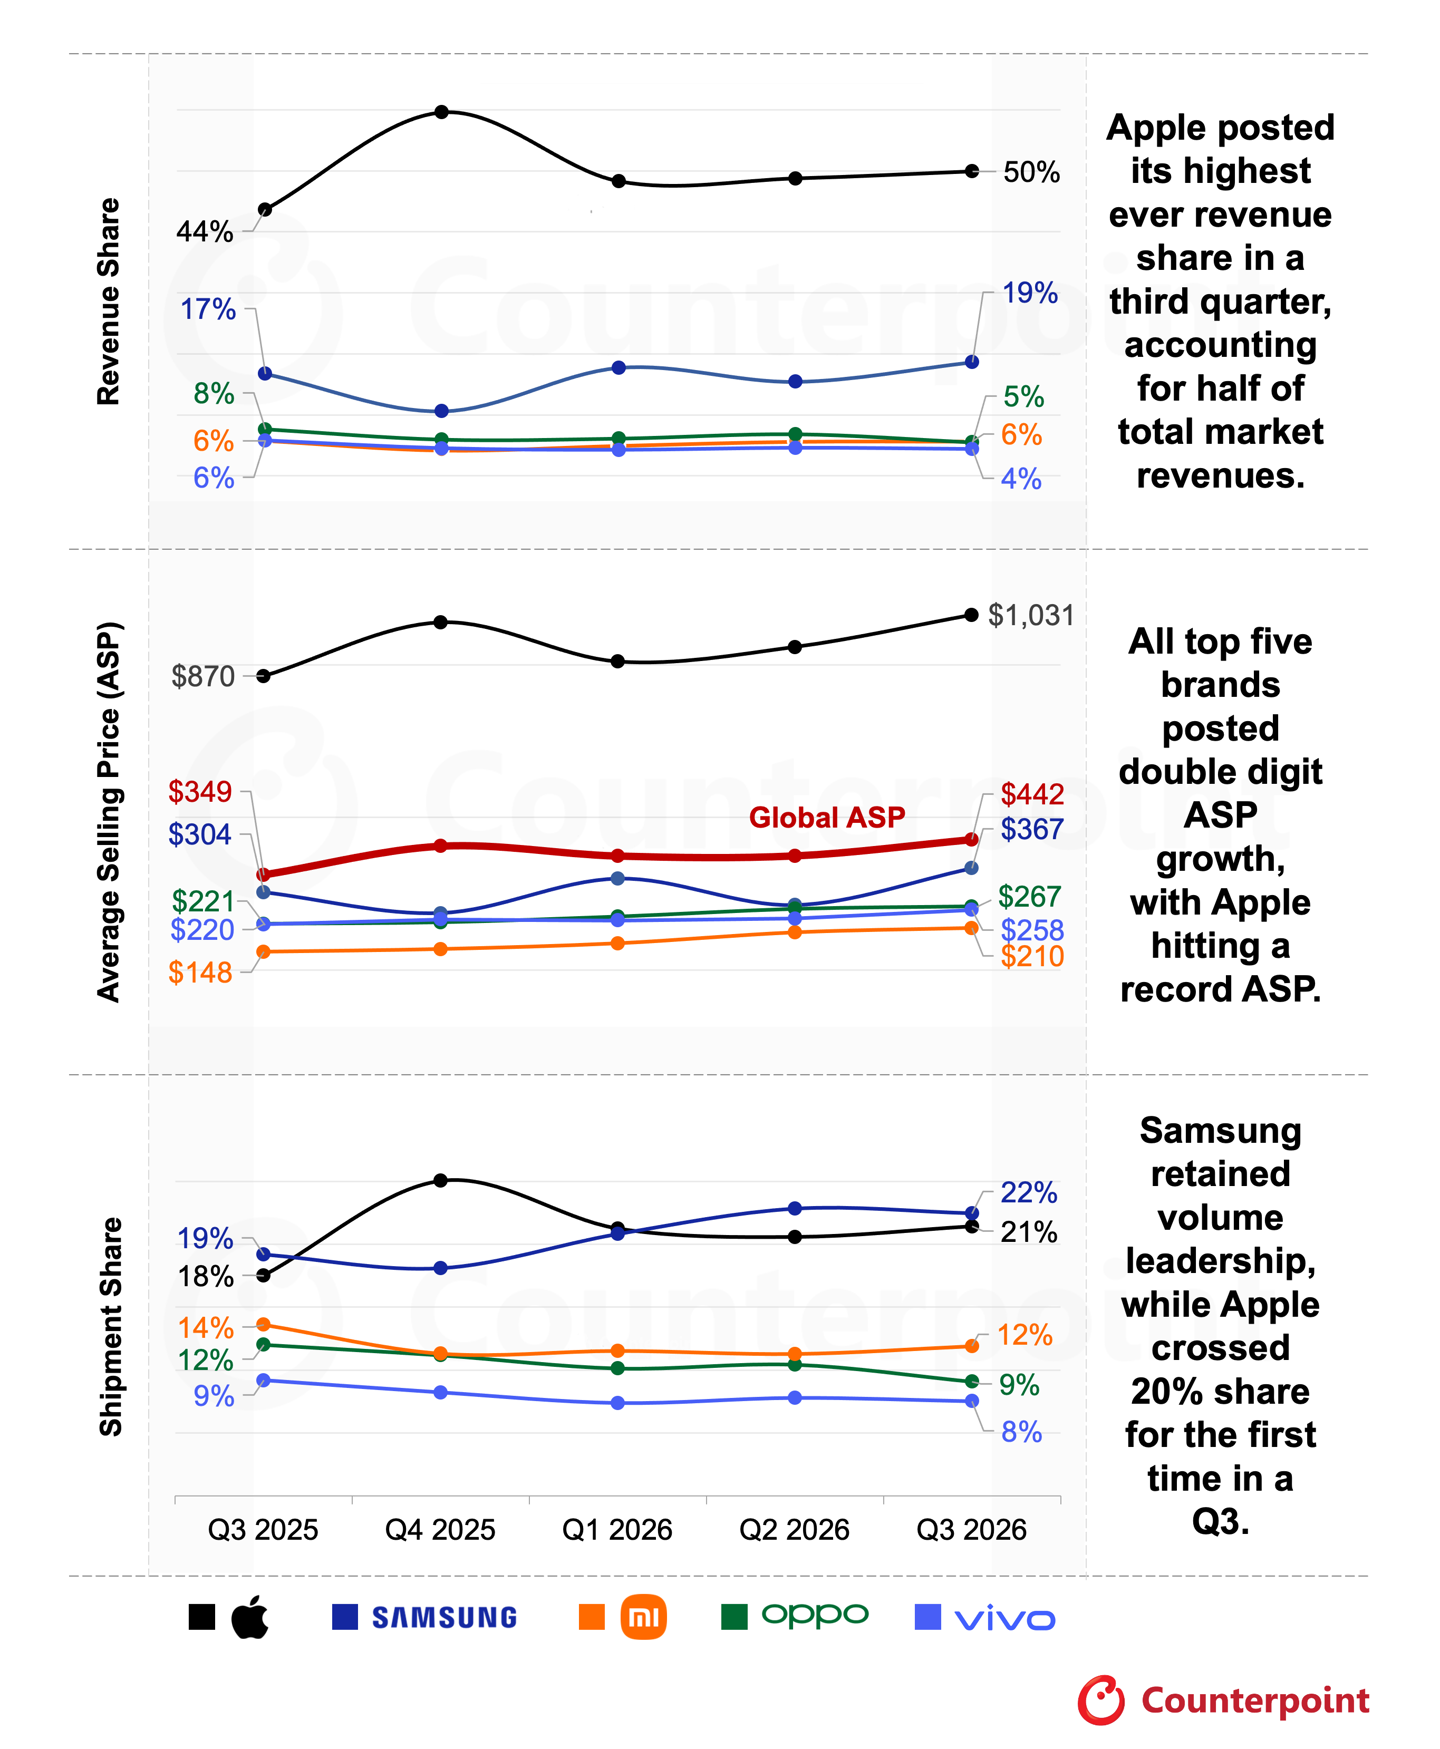
蘋果在2026年第三季度取得了有史以來最高的日历年第三季度營收,同比增長17%,同時創下了全球智慧型手機營收份額50%的歷史紀錄,自身平均售價同比提升19%,這支撐了來自iPhone 17系列的持續熱銷,以及iPhone 18、Pro系列上市初期的市場熱度。
Counterpoint 研究總監 Tarun Pathak 指出,蘋果是本季度韌性最強的主流品牌,出貨量同比基本持平,擁有足夠的定價權來吸收不斷上漲的存儲成本,並將成本轉嫁給消費者,且幾乎沒對需求造成影響。iPhone 18 Pro 系列較高的首發定價、基礎款 iPhone 18 本季度缺席首發、9月全系列舊機型漲價,共同推動蘋果在整體充滿挑戰的市場中實現了強勁的營收增長。
三星以19%的營收份額位居第二,營收同比增長14%,同時仍以22%的出貨份額保持全球出貨量第一的位置。三星營收增長主要來自平均售價同比上漲21%至367美元(現匯率約為2,446人民幣),支撐因素包括走量A系列的全面提價、Galaxy S26 Ultra與Z Fold8的更高貢獻;Z Fold8上市初期的強勁需求進一步優化了其高端產品結構,三星的一體化供應鏈也幫助其緩衝了存儲成本上漲的衝擊。
小米本季度營收同比持平,但平均售價實現兩位數增長,完全抵消了出貨量收縮的影響,增長動力來自零部件成本向下游的傳導,以及產品組合明顯從入門級向中端、中高端機型傾斜;REDMI Note 15系列、小米17T是其核心市場中主要的營收貢獻機型。
OPPO、vivo 本季度營收分別同比下降26%、22%,出貨量跌幅超過平均售價的增長幅度。兩個品牌均將利潤置於出貨規模之上,收縮非核心市場的運營,聚焦旗艦與重點機型以強化品牌定位、拉動營收。OPPO 受益於OPPO A6系列帶動,中端機型的平均售價漲幅更廣,產品結構持續改善;vivo的平均售價增長則集中在中高端與高端市場,vivo、S60、V70、X300系列是其核心增長來源。
Counterpoint 判斷,當前體現出的營收韌性難以延續到下一季度:2026年第四季度,出貨量跌幅預計將超過平均售價的漲幅,推動全球智慧型手機營收進入收縮區間,但前三季度的高平均售價仍會讓2026年全年營收高於上年。
2027年,高昂的存储成本將持續擠壓廠商利潤、推動進一步提價,出貨量將繼續下滑,但跌幅將小於2026年。更高的平均售價將推動營收增速超過2026年的水平。成本層面的緩解預計要到2028年才會出現,到時廠商更可能將節省下來的成本重新投入設備升級,而非下調售價。