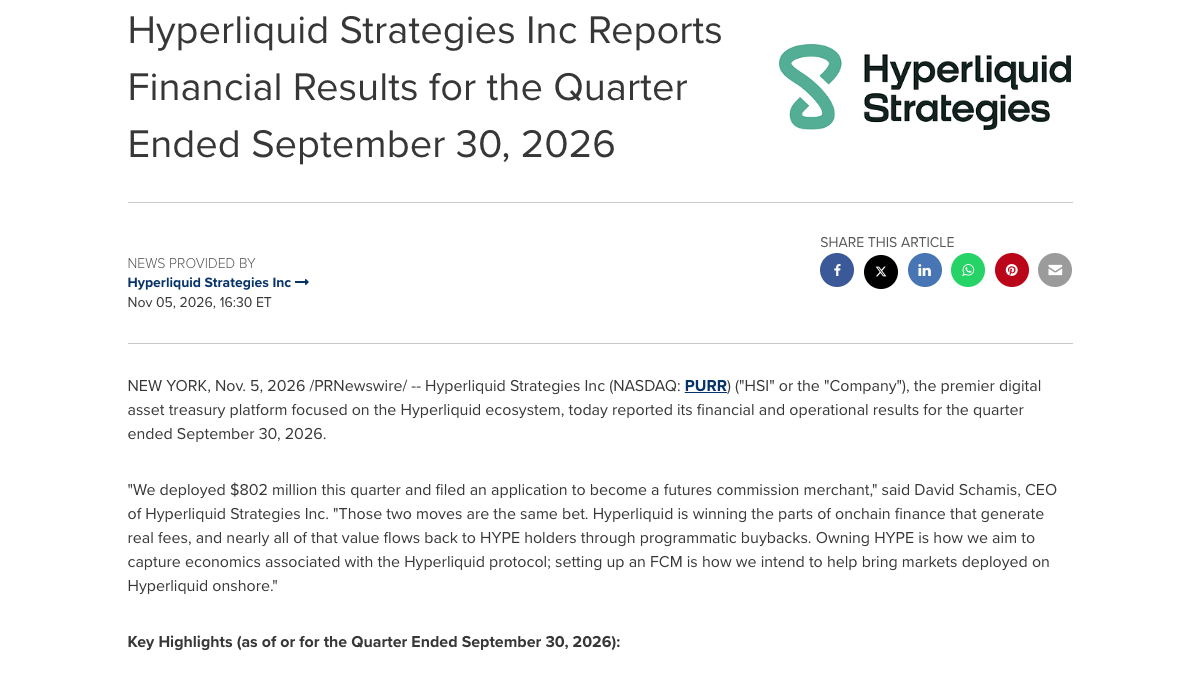


一家上市公司在一份季度報告中顯示淨利為6.206億美元,聽起來就像是一臺極其賺錢的「機器」。但Hyperliquid Strategies在11月5日向美國證券交易委員會提交的10-Q文件中顯示,其中8.030億美元來自HYPE代幣的未實現公允價值收益;該公司同期的經營活動現金淨流出約1710萬美元。利潤比現金流高出如此多,並非報表出錯,而是數字資產財庫公司最需要被讀懂的會計結構。
6.2億美元的利潤從哪來
截至9月30日,Hyperliquid Strategies持有約3852萬枚HYPE,按每枚90.99美元計價,公允價值約35.05億美元。季度內HYPE價格上漲,使公司確認8.030億美元的未實現收益。同時,公司計提1.723億美元所得稅,記錄與股權融資安排相關的費用,最終獲得6.206億美元的淨利潤。
「未實現」意味著資產仍存在於賬面上,並未透過出售轉換為現金。如果 HYPE 的價格在下一季度下跌,同樣的會計規則也可能將鉅額損失記入利潤表。因此,淨利高度依賴於期末時點的代幣價格,而非僅來自客戶付款或商品銷售。對於投資者而言,這家公司更像是帶有營運業務的 HYPE 風險敞口,而非傳統意義上的穩定盈利企業。
真正產生的經營收入小得多
公司季度內的質押和驗證者傭金收入約1225萬美元,利息收入約100萬美元。這些收入說明財庫並非完全靜止:HYPE被用於質押和驗證節點,能夠產生協議相關回報。但與8.03億美元未實現收益相比,經營性收入仍小一個數量級。
現金流量表進一步說明了這些差異。公司從6.206億美元的淨利出發,扣除8.030億美元的未實現收益等非現金項目,再考慮稅務和其他調整後,最終得到約1710萬美元的經營現金淨流出。利潤反映的是根據會計規則本期價值增加了多少;現金流反映的是實際收付了多少。當數字資產價格快速變化時,兩者可能會朝完全不同的方向發展。
8.02億美元的“投入”也要細看
季度內公司籌集約9.11億美元的股權資本,並部署了8.02億美元:其中7.85億美元用於購買約910萬個HYPE,1700萬美元用於回購約270萬個PURR。它將出售股票所獲得的資金,大部分轉換成了HYPE,同時也回購了部分自身股份。這是一種主動放大代幣敞口的資本配置方式,而非通過經營利潤來自然累積資產。
截至季末,公司現金及現金等價物約2.546億美元,無債務,資產總額約37.64億美元。零債務降低了利息和到期壓力,但並不消除風險。資產中約35.05億美元是HYPE,集中度極高;若代幣流動性或價格遭遇衝擊,資產負債表會迅速收縮。
申請期貨經紀商資格是另一半戰略
公司還披露,一家子公司已申請成為美國期貨經紀商,希望能夠為部署在Hyperliquid基礎設施上的許可型永續合約市場承載美國客戶賬戶。這裡必須保留限定詞:這只是申請,並非已經獲得批准;公司也明確表示無法保證審批時間或結果。
這項申請解釋了公司為何同時持有代幣和建設業務入口。持有 HYPE 可以捕捉協議價值變化,期貨經紀業務則試圖將鏈上市場與美國受監管的客戶連接起來。如果獲得批准,收入來源可能從代幣價格和質押擴展到客戶與市場服務;如果未獲批准,公司仍主要面臨 HYPE 的價格風險。
公開公司的外殼並未消除代幣風險
透過納斯達克股票持有 HYPE 的敞口,為傳統投資者提供了熟悉的賬戶、披露和公司治理架構。但股票並非代幣的無風險包裝。股東還需承擔股權融資稀釋、管理費用、稅務、股票相對於淨資產的折溢價以及監管申請失敗等公司層面的風險。反過來,直接持幣者則面臨錢包、託管和鏈上操作風險,兩者不能簡單替代。
最容易犯的錯誤,就是將「淨利6.206億美元」理解為公司業務已經穩定地賺到了相等的現金。正確的解讀應該同時考慮四個數字:8.030億美元的未實現收益、1225萬美元的質押和驗證者收入、1710萬美元的經營現金淨流出,以及35.05億美元的HYPE資產。這些數字共同說明,利潤主要來自持倉重估,經營業務仍處於早期階段。
Hyperliquid Strategies的季報將數字資產財庫公司的本質說得非常清楚:當代幣上漲時,公允價值會創造驚人的利潤;當公司不斷融資買入時,敞口還會擴大。真正決定長期價值的,不只是某個季度賬面上賺了多少,而是代幣價格逆轉時現金能撐多久、股東被稀釋多少,以及申請中的受監管業務能否變成可持續收入。