










納斯達克100指數連續四周下跌,一條多年趨勢線成為市場最後的技術支撐,而它正面臨決定性的考驗。
高盛科技、媒體與電信板塊首席專家 Peter Callahan 在最新週報中明確指出,納斯達克100指數正在重新測試連接2025年4月低點與2026年3月低點的關鍵基準趨勢線。上周四收盤價約26,630點幾乎精確落在该線上,周五在半導體股反彈推動下,指數收於26,990點,僅較趨勢線高出約1%,較10月6日歷史高點31,361點仍低逾14%。 Callahan 寫道,這一層次的重要性難以言喻。
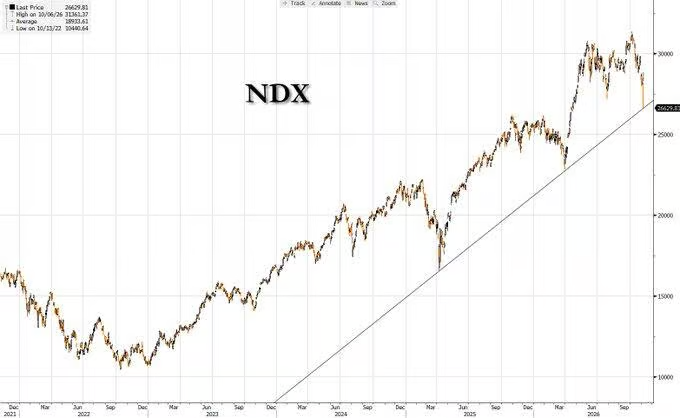
若趨勢線被打破,Callahan的圖表顯示,下一個明顯的支撐位在2026年3月的低點附近,約23000點,較現在的水平再跌約15%。同時,市場極端情緒指標已全面亮紅——上周四創下了芝加哥期權交易所歷史上單日最大的看跌期權成交量,高盛旗艦半導體股票籃子的波動率飆升至93,為今年4月以來的最高水平。
四連跌與歷史級拋售
納斯達克100指數上週下跌約5%,創下連續第四周收跌。費城半導體指數(SOX)在過去22個交易日累計下跌28%,Callahan指出,這一跌幅速度在1997年以來只有少數幾次可相提並論,包括互聯網泡沫破裂、2008年全球金融危機以及新冠疫情衝擊。
Callahan 对於当前的情況描述得毫不隱諱:「很難過度強調市場的艱難」——儘管存儲器定價、算力定價、供給需求的可見性以及第三季盈利等自下而上的數據點依然強勁,但 AI 與半導體板塊自今年夏季以來已經進入「滾動熊市」,較高點累計下跌約40%,同時,圍繞政策及國會走向的宏觀不確定性「很難建模」。
簡而言之,基本面數據依然優良,但股價卻持續下跌,市場已開始以目前的股價來為2028年尚未發生的情況定價。
恐慌性拋售指標密集出現
Callahan在周报中如此描述上周的市场流动狀況:創紀錄的看跌期權成交量、ETF成交量大幅上升、波動率指標呈現「恐慌」特徵、賣方偏斜度高企、技術上嚴重超賣。
他的解讀是,上述各種指標在技術層面「可以說有助於為後續的技術性反彈鋪墊條件」——但措辭中加入了「可以說」、「某程度上」等限定語,以賣方標準而言,這近乎於在暗示「不要抱太大期望」。
美銀策略師 Michael Hartnett 則持更謹慎的立場,據彭博報導,他指出 SOX 目前已跌至200日均線以下17%,而1996年以來真正的好買點通常出現在200日均線下方20%至25%區間,這意味著「抄底者」或需承受更多痛苦。摩根士丹利的 Nick Savone 則指出,上周四 SOX 單日暴跌12.2%,為該指數史上第二大單日跌幅,半導體板塊兩年遠期市盈率已降至個位數,是五年來首次。
亞洲的拋售壓力更加猛烈。Callahan 引用的亞洲資金流向數據顯示,截至11月6日當週,新興亞洲(中國除外)錄得外資淨流出217億美元,為有記錄以來的第二大單週流出,中國臺灣(-157億美元)與韓國(-80億美元)合計承擔了幾乎全部的衝擊。
史上最大單週資金外流就發生在四週前,當週資金外流規模高達276億美元。若將時間線拉長,歷史上十大單週資金外流中,有九次發生在2026年,唯一的例外是2020年3月新冠病毒疫情衝擊期間。
存储器:2倍市盈率是機會還是陷阱?
Callahan在週報中特別標註了一張「令人不安」的圖表:DRAM三大巨頭美光(MU)、SK海力士與三星目前分別以3.8倍、2.2倍和2.6倍的遠期市盈率進行交易,而同時,DRAM現貨價格指數自2024年底以來已上漲超過十倍,仍接近歷史高位。
市場給出如此極低估值的邏輯在於:投資者認為目前的盈利已經是週期的頂部,並預判隨著2028年數據中心建設放緩,今天的供應短缺將會演變成明天的產能過剩。對此,Callahan的評價只有三個字:“棘手,對吧?”
TrendForce 預計第四季度 DRAM 的合同價格將環比上漲約20%,低於第三季的40%和第二季的80%,合同價格上漲勢頭正在趨緩。
安全資產已無處藏身
在避险資金的流向上,Callahan觀察到消費必需品板塊獲得資金追捧,但估值已明顯偏貴。標普500消費必需品相對於標普500整體的估值溢價已升至10年以上最高水平,約高出6個市盈率點,而長期均值僅約1個點。更為極端的是,消費必需品指數目前的24個月遠期市盈率約爲半導體指數的兩倍——也就是說,牙膏和麥片的估值是驅動全球數據中心的芯片的兩倍。
在科技大型股內部,模擬半導體一度被视为相對的避風港,德州儀器(TXN)此前展現出一定的韌性,但上周末同樣跌破支撐。同時,卡特彼勒(CAT)自6月的高點已經近乎腰斬,從約1060美元跌至559美元。
Callahan 判断,不需要太长时间,投資者就會開始關注那些「可能漲幅已經過大」的標的,高盛 Delta One 團隊已對消費必需品籃子持有空頭倉位,且持有互換可獲得正向收益。
盈利強勁,市場視而不见
對多頭而言,或許最令人沮喪的訊號來自於盈利數據本身:信息技術板塊在第三季財報季中繼續領跑市場。根據高盛投資組合策略團隊的統計,80%的科技公司的盈利超出了一致預期至少一個標準差(標普500整體佔比為62%),僅有2%的公司出現下調,營收方面同樣有75%的超過一個標準差,沒有任何一家公司出現同等幅度的營收下調。
然而,市場對此無動於衷,原因很明確:投資者已經停止為當下已實現的利潤付費,轉而將注意力放在那些在2028年可能無法實現的預期上。正如Callahan所說,這是一個「每日應對」的市場,而非一個會給予預期利潤的市場。
本周資訊密集,週二公布的CPI數據(核心CPI預期環比+0.3%)被視為決定聯邦儲備局12月是否加息的關鍵,臺積電月度銷售數據及CoreWeave財報也在同日揭曉;Applied Materials與輝達的財報將分別於本周四及月底發布,均為市場高度關注的潛在轉點。