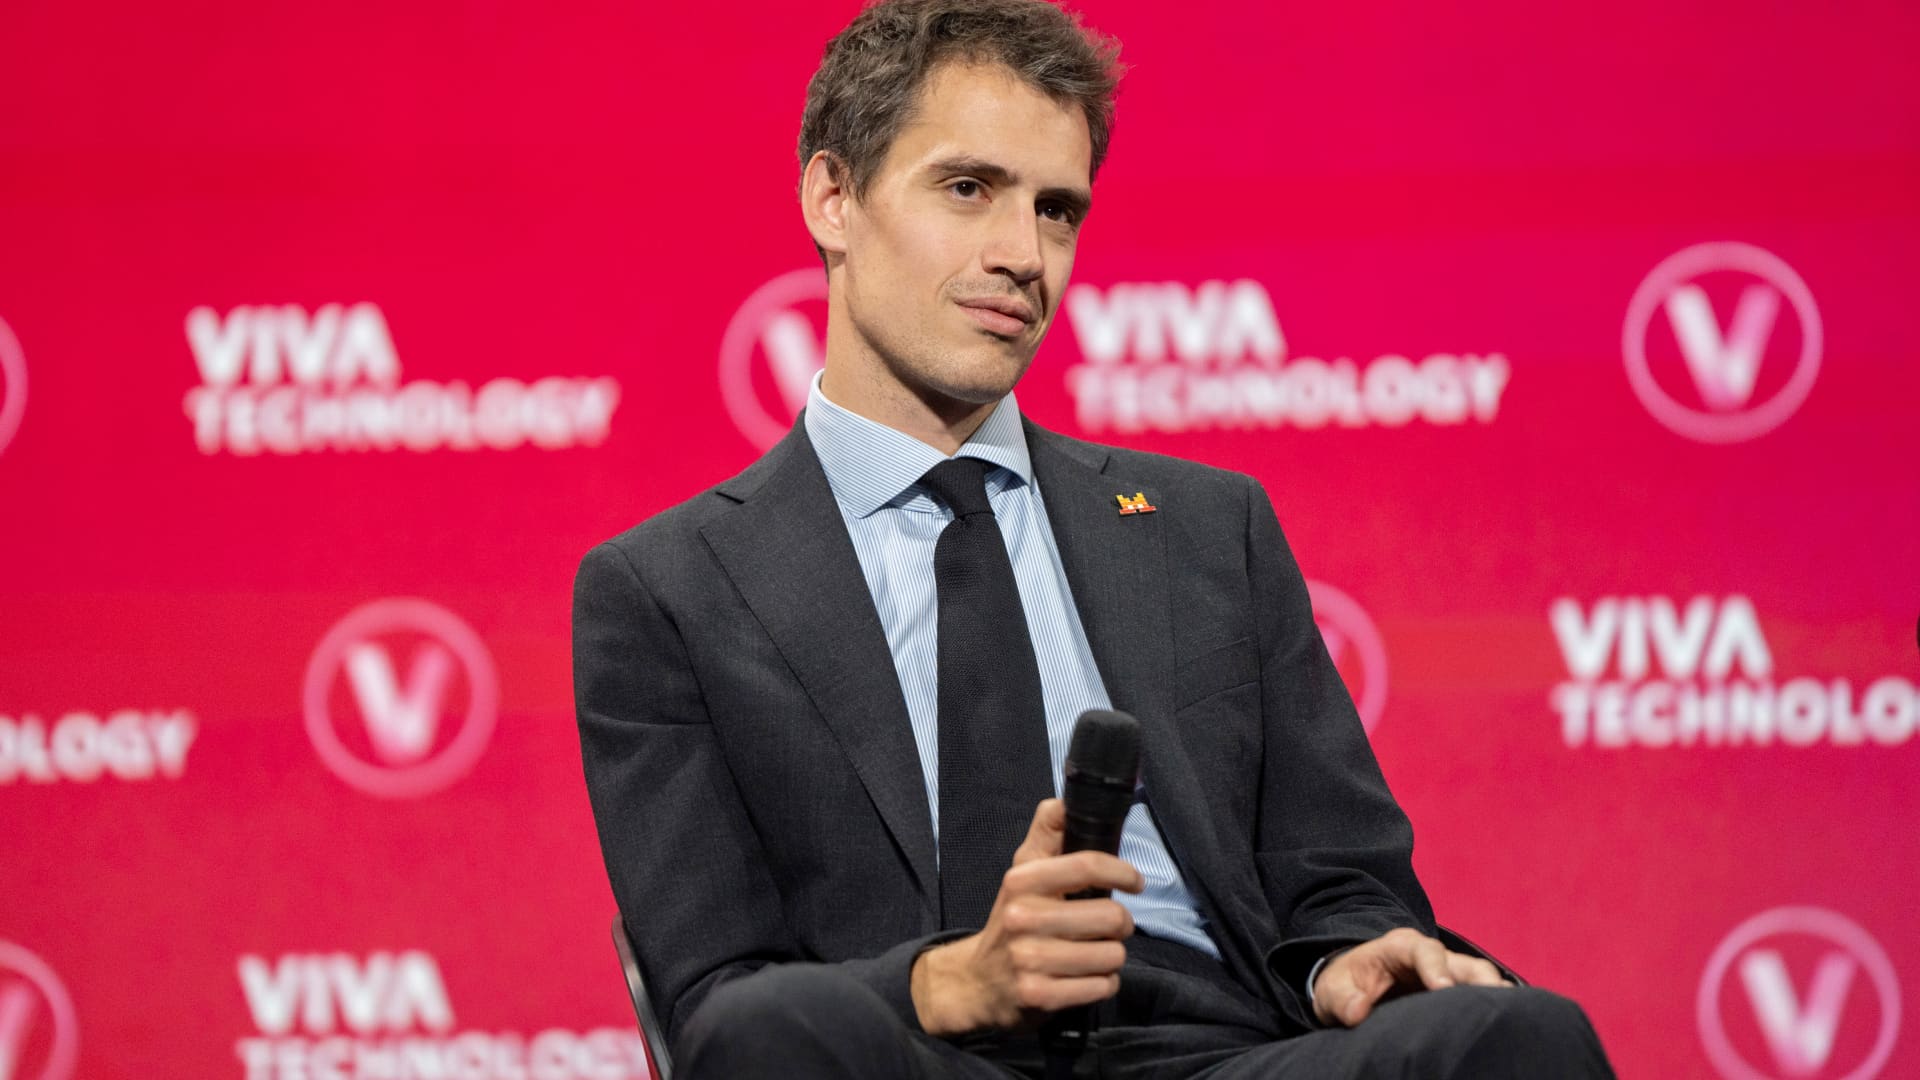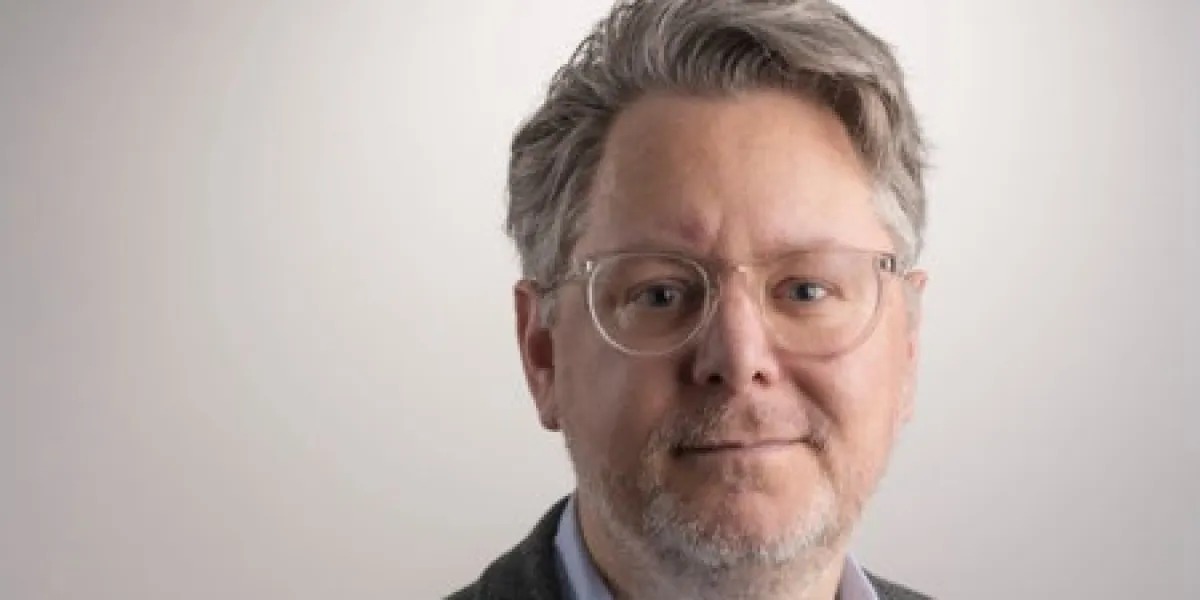


2021年10月,罗宾·威格尔斯沃思(Robin Wigglesworth)已在《金融时报》担任全球金融记者数年,常驻他的祖国挪威。当时,他出版了《Trillions:How a Band of Wall Street Renegades Invented the Index Fund and Changed Finance Forever》。彼时,《华尔街日报》称其为“一部权威、文笔令人愉悦的历史著作”。我自己也很喜欢这本书,因为它深入探讨了一个彭博专栏作家马特·莱文(Matt Levine)常以戏谑口吻书写的话题,比如“也许指数基金会摧毁资本主义”或“指数基金是马克思主义的吗?”
莱文在一篇较新的文章《Index Funds Are a Bit More Illegal》中指出,这种观点的逻辑是:如此之多的万亿美元资金集中投资,以至于指数基金持有了上市公司20%的股份,因此它们其实并不那么“资本主义”。若想完整了解这段历史——可追溯至19世纪法国数学家路易·巴舍利耶(Louis Bachelier)——你需要读威格尔斯沃思这部鸿篇巨制。书中一路写到20世纪70年代初富国银行(Wells Fargo)那位“倔强”的约翰·麦奎恩(John McQuown),即指数基金的发明者;又写到几年后先锋集团(Vanguard)创始人约翰·博格尔(John Bogle)如何让个人投资者也能买到这种基金。
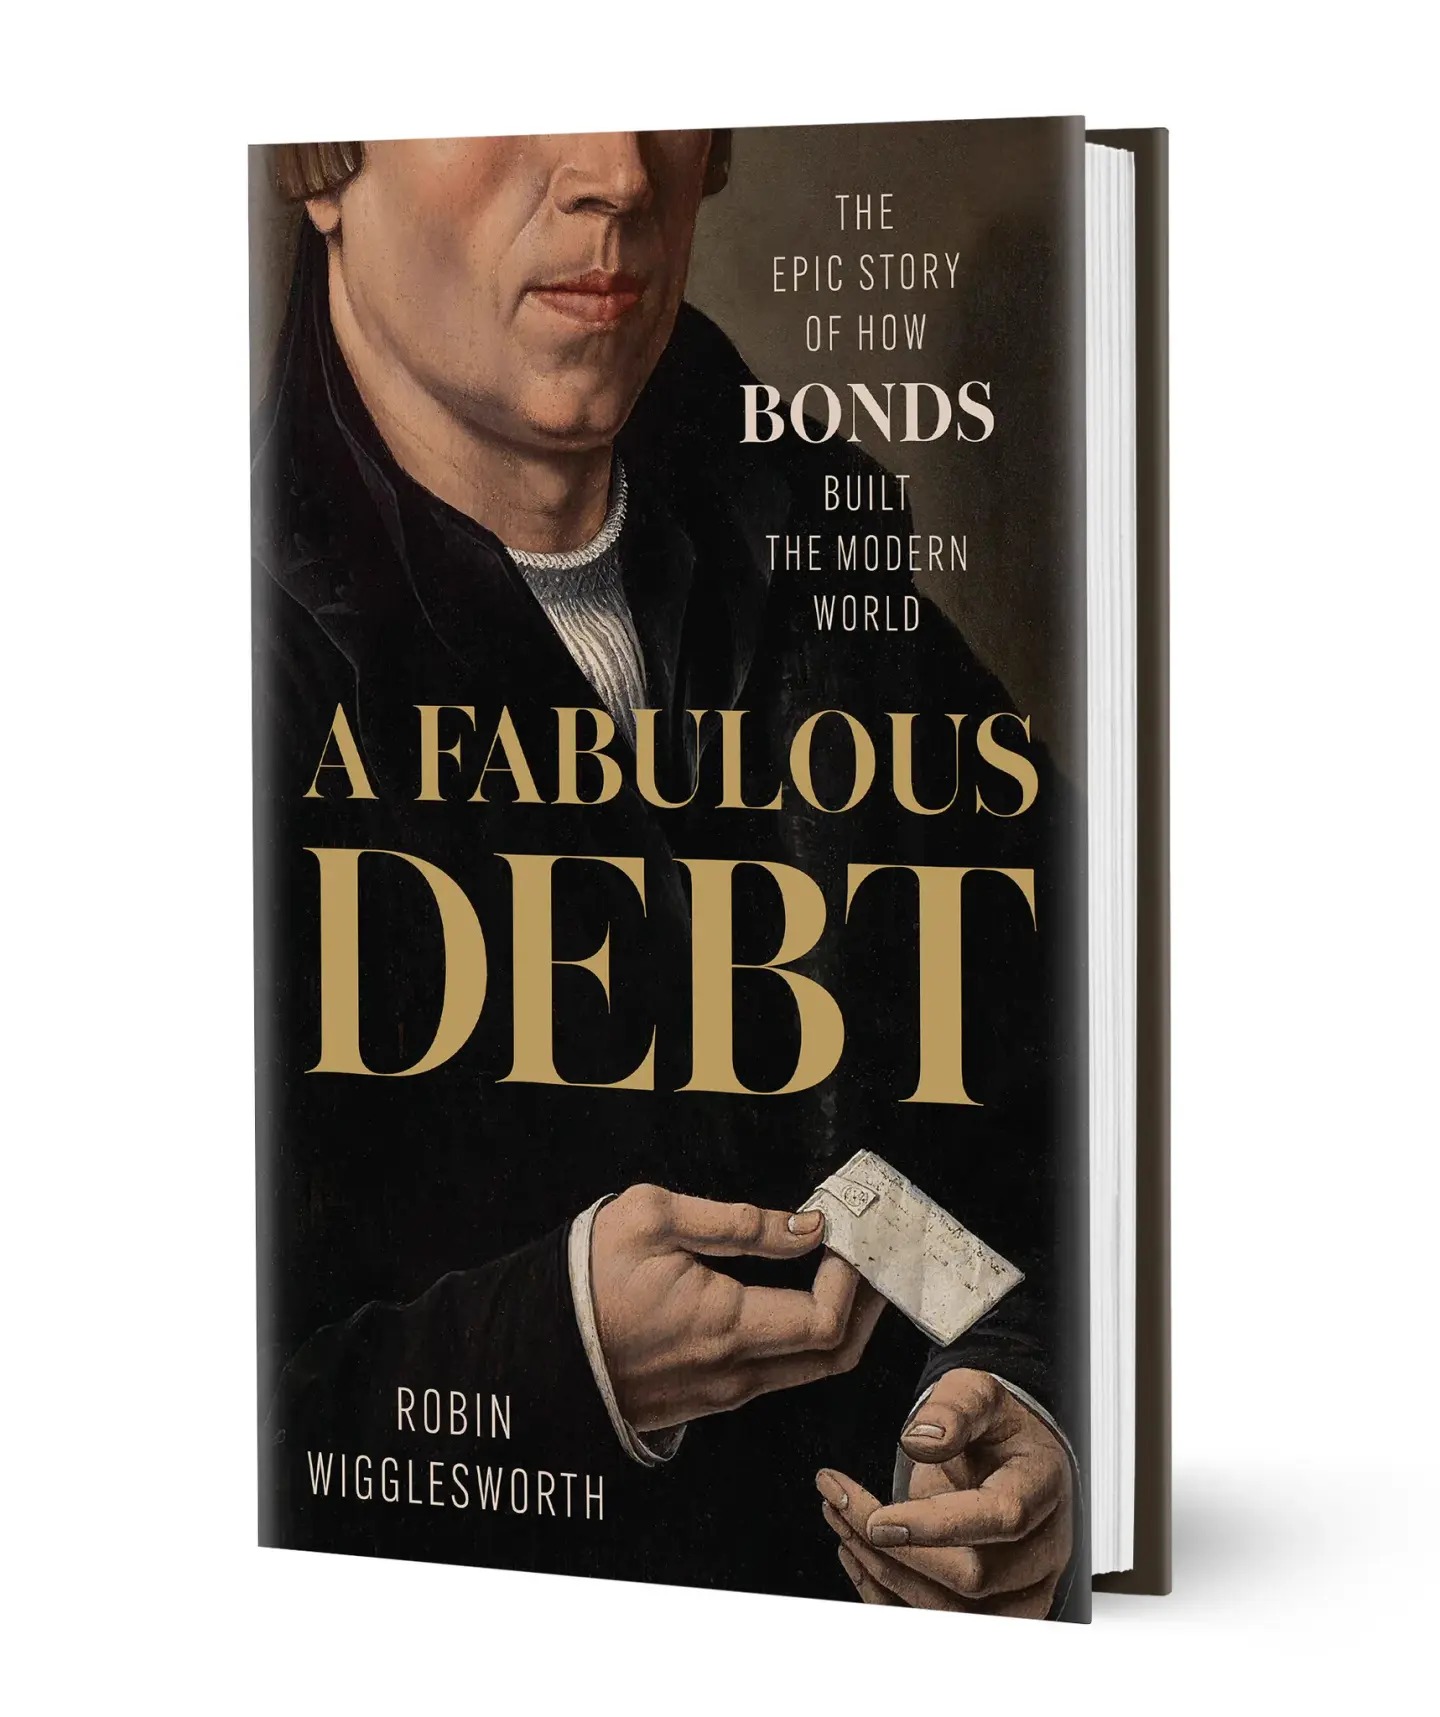
那么,还有谁比他更适合讲述债券市场以及美国规模达40万亿美元、且仍在膨胀的国债这一同样宏大的故事?“这些东西很重要,”威格尔斯沃思最近在家中办公室接受我采访时说,“但它也很有趣、很好玩。”他补充说,《Trillions》覆盖的是100年历史,而《A Fabulous Debt》则横跨整整1000年,可追溯到中世纪的威尼斯。“指数基金像是一个谦逊的英雄,”威格尔斯沃思说,“是把一切粘合在一起的胶水。”但债券市场则完全是另一回事。
值得称道的是,如今已担任《金融时报》老牌、风格鲜明博客Alphaville编辑的威格尔斯沃思——该博客的名字间接取自让-吕克·戈达尔(Jean-Luc Godard)的新浪潮科幻电影——在这本新历史著作中的写法,与其说像金融教科书,不如说更像一部缓慢推进的惊悚小说,讲的是一个此前无人认真绘制地图、直到它开始失灵才被注意到的神经系统。《出版人周刊》称这本书“是任何对全球金融感兴趣的人都必读之作”,并赞扬威格尔斯沃思拥有“狄更斯式的眼光,善于捕捉令人难忘的事件和人物”。
威格尔斯沃思说,报道金融之所以如此有趣,是因为这就像“理解这个世界隐藏的线路”,同时也要接受这样一个事实:“一旦你理解了货币,你也会明白自己永远不可能完全理解它,但至少这个世界会稍微更有条理一些,或者看起来没那么荒诞。”
威格尔斯沃思说,金融会让人感觉像是一种“你和其他人才能理解的秘密语言”,而债券尤甚。“我第一次和人讨论债券市场、第一次真正理解债券市场时,那种感觉就像外科医生在手术台上看着一颗真正跳动的心脏。”
从詹金斯的耳朵到伊利运河
威格尔斯沃思从中世纪威尼斯写起——债券最初诞生于那里,作为这个被包围的潟湖国家为战争融资的一种方式——并沿着军事史的脉络追溯债券的历史。他兴致勃勃地说,债券市场卷入了“数量惊人的奇怪、冷门战争”,例如“詹金斯的耳朵战争”(War of Jenkins’ Ear,书中并未重点展开,甚至几乎没有涉及):这场战争起因于传闻西班牙人割下了一名英国海船船长的耳朵,而战争融资则依靠战争债券。威格尔斯沃思发现,许多更著名的冲突也都与债券有关,甚至债券在其中居于核心地位。
以拿破仑的失败为例。“不是霍雷肖·纳尔逊,也不是威灵顿公爵,”威格尔斯沃思坚持说,“英国之所以能在面对强大得多的敌人时坚持作战那么久,并补贴其在葡萄牙、普鲁士等地的所有盟友,唯一原因就是他们基本上可以依靠庞大的统一公债(consol)市场无限融资,而法国做不到,因为他们根本不具备信用。”
威格尔斯沃思发现,早在两个世纪前,年轻的亚历山大·汉密尔顿(Alexander Hamilton)就在一封信中做出了几乎相同的判断;这封信的线索来自罗恩·切尔诺(Ron Chernow)的传记。“他基本上写了一封信,说英国强大的关键就在于它的统一公债市场——真正让英国能够在全球各地供养、装备并派遣成千上万士兵的,其实是信用。”威格尔斯沃思笑着说,“我觉得这很酷。”他还补充说,汉密尔顿比许多英国人更早意识到了这一点。这一洞见后来不仅成为汉密尔顿一生的事业,也塑造了现代美国的形态。
当我提到自己最近在看一部关于纽约州和伊利运河的PBS老纪录片时,威格尔斯沃思一下子来了兴致。他称其为市政债市场的“起源时刻”,并说这个主题虽然没有写进书里,“但它是人类历史上最伟大的例子之一,说明通过借钱,并把钱明智地投资于优质项目,你能够实现什么。”他表示,完全可以有力地主张:如果那条运河没有连接五大湖,再沿哈德逊河向下延伸,纽约市就不会发展成后来那样的大都会规模。威格尔斯沃思还指出,那里也是阿巴拉契亚山脉通道中唯一一直延伸到加拿大的缺口。“在那之前,纽约显然已经是金融中心,但也可以说,费城其实更有可能成为真正的金融枢纽。”
威格尔斯沃思提到了美国历史上那场如今大多被遗忘的首次金融危机——欧文·拉蒙特(Owen Lamont)曾在《财富》撰文讨论过的“scriptomania”——并指出,“美国金融史学界的老祖宗”理查德·西拉(Richard Sylla)也认同这样一种观点:伊利运河塑造了美国北方各州的形态。
从更宏观的角度看,他认为,债券“把美国联合在了一起”,无论是在隐喻意义上、金融意义上还是政治意义上。独立战争时期各州债务被统一承担并转化为联邦债务,随后又通过首批美国国债进行再融资,这创造了一个由“债权人公民”组成的美国共同体。他说,意大利的一些城邦以及英国也经历过类似过程。“我们有时会把历史想成一种必然,好像A等于B等于C,这也是我们学习历史的方式。但事情本来完全可能朝着非常不同的方向发展。”
现代“脆弱性”
威格尔斯沃思说,当他的书写到当下时,结尾几乎是自己选定的。他原本考虑以多少有些技术性的债券ETF作为收尾——这也算是《Trillions》的自然续篇——但最后落在了一个更阴暗的主题上。1000年的债券史不断指向同一个尚未解决的问题:他所发现的这个金融神经系统,能否在现代金融体系中继续存活。
所有人都知道那个数字:美国国债40万亿美元。随着中期选举临近,这一数字主导着竞选广告和餐桌争论。威格尔斯沃思称,这个问题有两个层面:一个让他“极其放松”,另一个则让他更加警觉。他说,不,美国不会破产。“我不是说概率是0%……但大概是0.01%,而且现在这个概率更高了,未来可能还会继续上升。”
“我最大的担忧,”威格尔斯沃思说,“是围绕参与者变化所带来的一些脆弱性,比如谁在积极参与美国国债市场,以及这些头寸是如何融资的。”他补充说,在战后大部分时期,美国国债市场最稳定的买家是外国央行,但过去几十年里它们已经“踮着脚”逐步退出,取而代之的是进行杠杆交易的对冲基金。“我担心,在美国国债市场中,那些对价格更敏感、杠杆又极高的参与者变得越来越举足轻重,会让这个市场波动更大,更容易突然闹脾气。”威格尔斯沃思说,这就像一位上了年纪的病人患上高血压。
“实际上,我们所有人都在和美国政府争夺资金,”他说,并解释称,美国国债收益率的飙升会层层传导至全球经济,连挪威都能感受到,而这一市场日益加剧的脆弱性“极其危险”。他解释说,如今借来的钱来自所谓的“回购”市场——一个大多数人闻所未闻、却对他们影响重大的短期隔夜融资市场。他认为,人们忘记了大衰退的成因。“压垮贝尔斯登、压垮雷曼兄弟的,不一定只是有毒资产之类的东西,”他说,“而是一场回购挤兑。”而如今,一个建立在同样隔夜逻辑之上的庞大市场,正直接托举着美国40万亿美元国债,而且两者都还在增长。
“整个全球金融体系都建立在美国国债之上,因为它流动性最强、最可靠、最稳固,”威格尔斯沃思说,“而我们几乎是偶然地按这种方式组织了全球经济。但我担心,这块基石比人们通常认为的要脆弱一些。”
2008年时,回购市场规模还只有几万亿美元;此后已膨胀至超过12万亿美元——这些资金在隔夜之间流动,除了抵押品和信心之外几乎没有别的保障。威格尔斯沃思所描述的具体交易,被称为美国国债现货-期货基差交易(Treasury cash-futures basis trade)。根据美联储2026年6月的一份研究报告,截至去年9月,这一交易规模已增长至约8300亿美元,约为2020年初疫情前峰值的两倍,如今占到对冲基金美国国债多头总敞口的三分之一以上。布鲁金斯学会一场会议上提交的另一篇论文则更进一步,认定基差交易在结构上“天然脆弱”。
他还提到了沃伦·巴菲特(Warren Buffett)的一个轶事。威格尔斯沃思回忆说,在2020年4月伯克希尔·哈撒韦(Berkshire Hathaway)的线上年度股东大会上,巴菲特曾表示,企业高管们确实被美国国债市场的震荡吓到了。“我们当时到了这样一个地步:美国国债市场——所有市场中最深的那个——变得有些失序,”巴菲特说,“而一旦这种情况发生,相信我,全国每一家银行和每一位首席财务官都会知道。他们会带着恐惧作出反应,而恐惧是你能想象到的传染性最强的疾病。它会让病毒都显得小儿科。”
“你会希望你的防空洞——也就是美国国债市场——安全得不能再安全,”威格尔斯沃思说,“而当你的防空洞开始发出奇怪声响时,人们就会更加恐慌。”