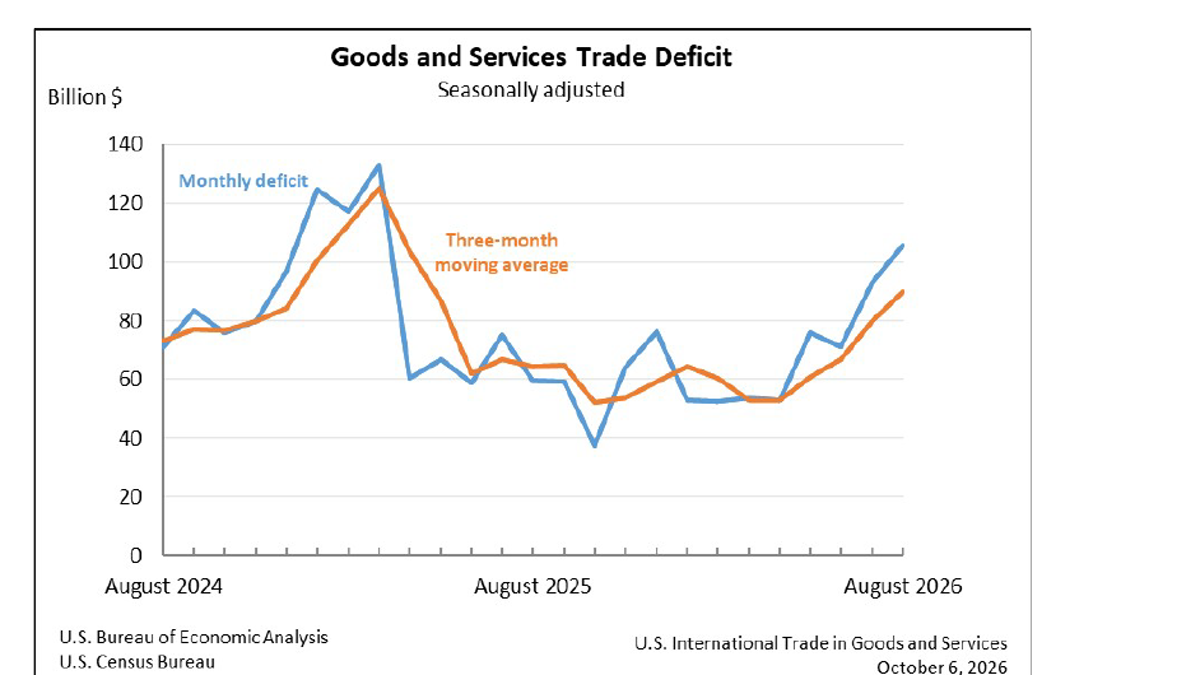


美国8月对外贸易的缺口扩大了。美国人口调查局与经济分析局10月6日联合公布,货物与服务贸易逆差为1056亿美元,比修订后的7月928亿美元增加127亿美元,增幅13.7%。当月出口3152亿美元,环比增加45亿美元;进口4208亿美元,增加172亿美元。也就是说,出口并非下降,逆差扩大主要是进口增加得更快。把这组数据写成“美国出口崩了”,会与官方账本正面冲突。
这份报告反映的是8月跨境货物和服务交易,发布日虽然是10月,不能当作10月经济活动。总额经过季节调整,但未剔除价格变化;名义美元金额同时受到数量和价格影响。更重要的是,单月逆差变化并不自动代表经济好坏。企业增加原材料或设备进口,可能与生产计划有关;能源、金价和运输费用变化也会推高金额。判断真实需求,需要继续看品类、实际商品量和后续月份,而不是对着逆差百分比下一个笼统结论。
货物缺口扩大,服务顺差基本稳定
分项数据显示,8月货物贸易逆差扩大128亿美元至1366亿美元,服务贸易顺差增加不足1亿美元,约为310亿美元。两项合计后才是整体1056亿美元逆差。货物和服务的方向并不相同:美国仍然在服务贸易上保持较大顺差,货物端新增缺口主导了当月变化。若只看货物进口标题,容易漏掉知识产权、商业服务、旅游和运输这些跨境收入与支出;若只看整体逆差,又会掩盖结构。
货物进口环比增加172亿美元至3422亿美元。按海关统计分类,工业用品与材料进口增加91亿美元,其中原油增加33亿美元、非货币黄金增加31亿美元;资本品增加62亿美元,其中半导体增加24亿美元,其他工业机械增加13亿美元,电脑配件则减少16亿美元。几个大项同时变化,说明不能把进口上升归因于某一种消费品。原油和黄金受价格及交易时点影响较大,设备与半导体更多反映企业采购安排。把不同性质的商品混为“居民抢购海外产品”,既不符合分类,也无助于理解生产链。
出口一端也在增长。货物出口增加44亿美元至2057亿美元;海关口径下工业用品与材料出口增加63亿美元,其中非货币黄金增加23亿美元、原油增加20亿美元、燃料油增加12亿美元。资本品出口增加13亿美元,半导体和电脑相关产品有所增加,民用飞机减少10亿美元。消费品出口则减少22亿美元,其中药品减少24亿美元。服务出口基本持平,约1095亿美元,知识产权使用费和部分商业服务增长,旅行收入下降。这样的组合比“出口涨1.4%”更能说明增长来自哪里,也提示部分品类可能高度波动。
报告还单列了剔除价格因素后的货物实际值:以2017年美元计算,实际货物逆差8月增加87亿美元至1147亿美元,增幅8.2%;实际货物进口增长4.1%,实际货物出口增长1.3%。这与名义货物逆差增幅11.1%并不完全相同,说明价格因素会改变人们从金额中读出的变化强度。它也说明进口数量层面确有增长,不是全部由价格解释。实际口径仅针对货物,不应把它误写成货物加服务的整体实际逆差。
单月缺口不等于全年趋势,更不等于GDP机械扣分
官方给出一个有用的对照:今年前八个月,货物和服务逆差累计仍比2025年同期少1382亿美元,下降19.9%;累计出口增加2677亿美元,进口增加1295亿美元。8月逆差扩大,与年初至今逆差小于去年可以同时成立,因为比较的时间窗口不同。再看三个月移动平均,至8月的平均逆差为899亿美元,比上一个三个月窗口增加99亿美元。这说明近期缺口确有抬升,但要判断是否持续,仍需等下一月数据,而不是把单点高值外推成全年结果。
7月数据也已经修订。官方把7月货物进口上修44亿美元、货物出口上修2亿美元,服务进出口则有较小修订。8月与7月的差额必须以同一版修订数据计算,否则同比、环比的故事会被旧基数带偏。对于跟踪GDP的读者,贸易差额虽然关系到净出口,但GDP中的实际净出口采用国民经济核算规则、价格调整和部分特殊处理,不能把名义逆差新增127亿美元直接当作GDP减少127亿美元。报告特别说明,非货币黄金在国民经济账户中的处理与海关进出口记录并非简单相加,这也是为什么几个亮眼的商品分项不能机械推算宏观增长。
贸易数据也容易被赋予过多政治含义。这篇数据更适合回答经济问题:进口增长集中在哪些产品,出口是否同时增加,服务顺差有没有变,名义金额与实际货物量是否一致。它不能单独证明某项政策成功或失败,更不能直接判断一国工业竞争力的长期变化。企业可能为未来生产提前采购,也可能因价格暂时波动改变账面金额;需要把订单、库存和生产数据放在一起看。
下一份9月贸易数据计划于11月4日公布。到那时,值得检验的是原油与黄金等波动性品类是否回落、资本品进口是否持续、服务出口能否重新增长,以及三个月平均逆差是否继续扩大。就当前事实而言,美国8月出口和进口都上升,进口增加更快,货物缺口推动总逆差扩大;年度累计逆差仍低于上年同期。分清月份、品类与价格口径,比给逆差贴上单一好坏标签更接近这份官方报告本身。