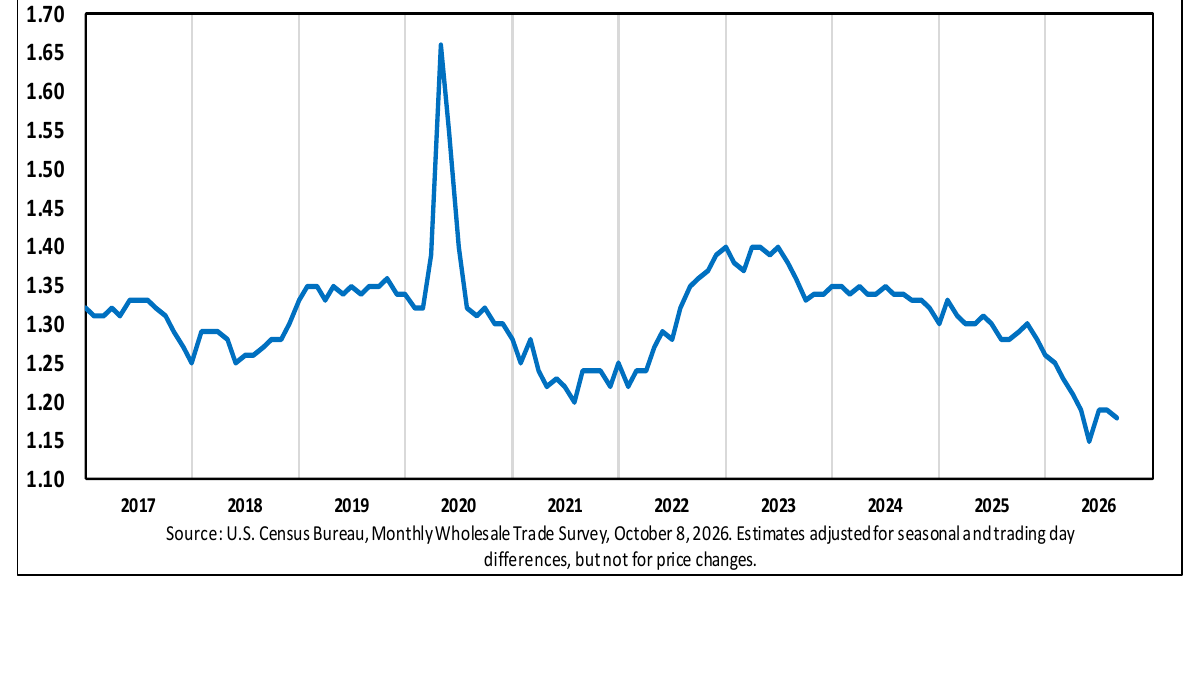


美国批发商8月卖出的货物增多,月末仓库里的货也继续增加,但两者速度不同。美国人口调查局10月8日公布,剔除制造商销售分支机构和办事处后,商业批发商当月经季节与交易日调整的销售额为8175亿美元,较修订后的7月增长1.8%,较2025年8月增长15.6%。8月末库存为9642亿美元,较7月增长0.5%,同比增长6.4%。以当月销售速度计算,库销比为1.18,低于一年前的1.28。若只抓住“库存上涨”四个字,就会错过销售涨得更快这个更重要的信号。
这份数据也有一条不能省略的注释:销售额与库存额都是名义金额,经过季节和交易日调整,但没有剔除价格变化。因此,同比增长15.6%并不等于批发实物件数增长15.6%;价格、商品结构与数量都可能贡献金额变化。库销比下降同样不自动意味着供应链短缺,它可能反映销售加快,也可能与价格和品类组合有关。读懂批发数据,需要把金额、周转和实际货量分开。
销售加快与库存增加同时发生,并不矛盾
批发商位于生产者与零售商、机构客户之间,是观察商品流动的中间环节。销售上升可以说明下游采购强于上月,库存上升则说明月末持有的待售货物也增加。两者不是互斥事件:企业可能一边更快出货,一边为后续需求补货。8月销售环比1.8%的增幅明显高于库存环比0.5%,于是库存相对于一个月销售额的比例降至1.18。粗略地说,如果销售速度与库存结构完全不变,月末库存对应约1.18个月销售额;但真实经营中,货品交付周期、退货、价格变化与不同品类的差异会使这个比率不能被当作所有商品的“还能卖多少天”。
同比差距也值得注意。销售额同比上升15.6%,库存仅上升6.4%,所以今年8月的库销比低于去年。这个组合可能表明渠道对销售的响应更快,也可能带来补库存压力。判断是哪一种,需要看商品细项以及后续月份:如果订单持续强、库销比继续降,批发商可能增加采购;如果只是一次价格推动的名义销售跳升,库存周转的改善可能没有表面那么大。对制造商而言,批发环节的变化是需求信号之一,但不能代替终端消费、订单取消率或实际出货量。
人口调查局还修订了7月数据。此前6月至7月销售增长初步估计为0.8%,这次修订为1.0%。8月库存增幅则从此前提前估计的0.7%,在完整报告中修订为0.5%。这个细节对解读趋势很重要:月度指标会随着更多企业报表进入样本而变化。若拿旧版7月销售数字和新版8月库存数字混算,得到的增长路径便不完全一致。报道应以当前同一份报告里的修订基数为准,并清楚标注“修订后”,不能把初步值写成从未变化的历史事实。
官方报告给出估计的抽样误差范围。8月销售环比增长1.8%,公布的误差幅度为正负0.2个百分点;库存环比增长0.5%,误差幅度也是正负0.2个百分点。年同比销售增长15.6%的误差幅度为正负0.7个百分点,库存同比增长6.4%的误差幅度为正负1.1个百分点。对于宏观读者,这并非报表装饰:小幅度波动如果接近抽样误差,结论应更谨慎;本月销售与库存环比增幅之间的差距,则足够值得继续观察。
库销比下降值得跟踪,却不是“经济必然加速”的结论
批发销售受到零售补货、工业生产、进出口、能源和耐用品周期共同影响。消费者愿意买,零售商可能向批发商追加订单;制造企业准备增产,也会增加中间产品采购。但如果价格在某一类商品中突然上行,名义销售额也可能跳升。报告明确说明未做价格调整,所以不能把这一个月的美元规模直接转化为实际需求增速,更不能从批发销售反推出GDP增长率。宏观判断至少要结合零售销售、工业产出、贸易以及物价指数。
对于企业,库销比的实用价值在于检查资金和供应链是否协调。比率过高,可能意味着货物积压、折价压力和占用现金;比率过低,可能意味着补货跟不上需求,或者只是更加精益的库存管理。1.18相对去年1.28的变化提示周转改善,但没有跨行业统一的“健康线”。食品和药品的储存要求、汽车和机械的交付周期、燃料与原材料的价格敏感度都不同。一个全国汇总指标适合看方向,不宜直接用于某家公司的库存目标。
这次发布能够支持的结论相对清楚:美国8月批发商的名义销售增长快于月末库存增长,库销比较去年同期下降;此前7月和8月提前估计均有修订。它尚不能单独证明实际商品需求大幅扩张,也不能证明库存不足。下一个有意义的观察点,是后续月度销售是否延续、库存是否加速补充,以及价格因素在同比高增中占多少。把这些问题分开,才能避免用一个漂亮的百分比替代对整条商品流通链的判断。