要点
- Intrator在创办CoreWeave之前曾交易天然气
- 加密货币挖矿后来演变成一项重要的AI业务
- CoreWeave约1040亿美元的积压订单面临融资压力
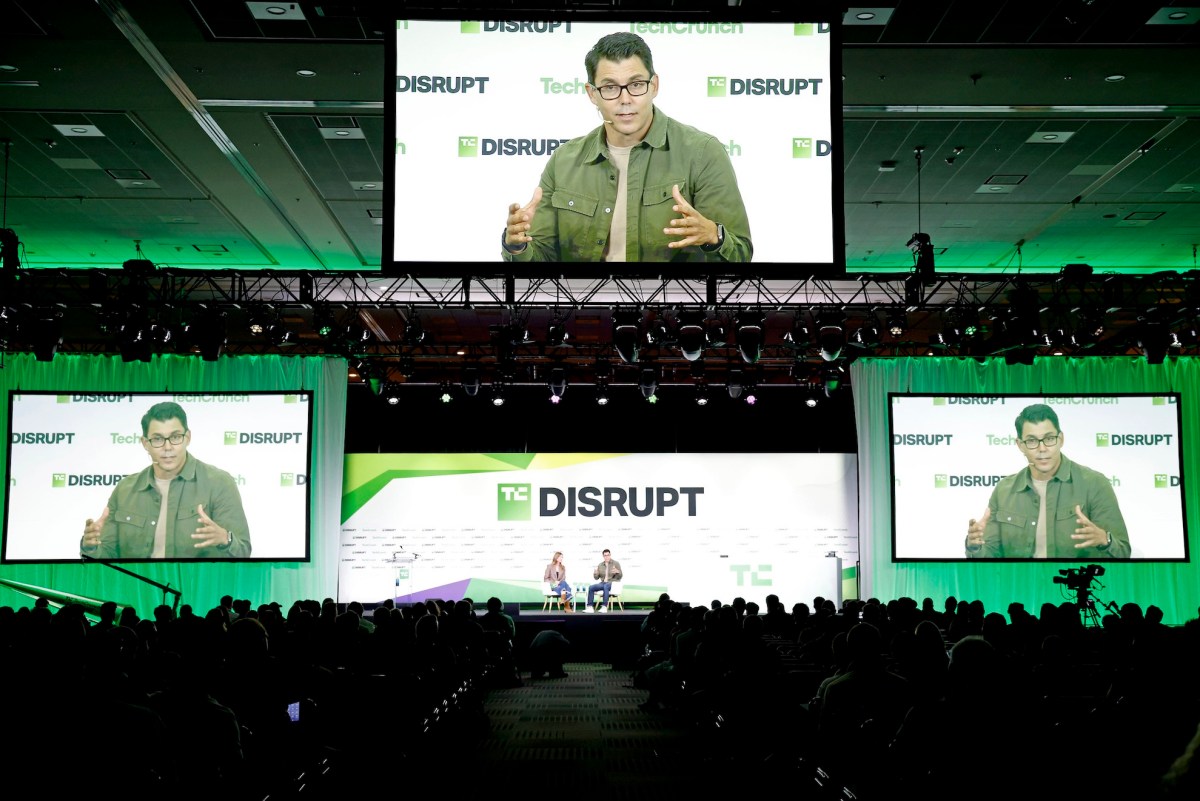
在Michael Intrator成为美国最大专门AI云公司之一CoreWeave的首席执行官之前,他曾交易天然气,并管理能源市场投资。
如今,他参与创立的这家公司拥有约1040亿美元的已签约收入积压,为大型AI开发者提供计算基础设施,并在纳斯达克公开交易。不过,公司的快速扩张也带来了数十亿美元的借款义务,以及围绕人工智能经济性的日益激烈讨论。
Intrator的职业轨迹体现出一段不寻常的转变:从大宗商品交易,到加密货币挖矿,再到为全球一些最先进的AI模型提供基础设施。
从天然气交易到加密货币挖矿
他的背景是金融,而不是计算机工程,但这段经历塑造了他下一次商业机会。
2017年,Intrator与Brian Venturo和Brannin McBee共同创立Atlantic Crypto,最初专注于使用图形处理器(GPU)挖矿加密货币。
这项业务出现在加密货币投机热潮时期,当时强大的显卡可以通过处理区块链交易来创造收入。
在2018年加密货币下行之后,创始人开始将注意力从单纯依赖挖矿回报,转向出售计算能力。
他们的业务在2019年变成了CoreWeave。
CoreWeave如何成长为一家价值1040亿美元的AI基础设施业务
随着GPU驱动的渲染、机器学习和人工智能需求出现,CoreWeave的转型加速。
与提供广泛计算服务的传统云服务商不同,CoreWeave专注于专门的GPU基础设施。
这使公司在生成式AI应用开始需要大规模英伟达处理器集群时占据了有利位置。
CoreWeave于2025年3月上市,把Intrator早先的加密货币业务变成了一家公开交易的AI基础设施公司。
根据其第二季度业绩,在截至2026年6月30日的三个月里,公司营收达到25.8亿美元,同比增长112%。
其收入积压约为1040亿美元,不包括在随后一个季度初宣布的超过250亿美元的额外客户承诺。
该商业模式依赖于签订长期客户协议,并为履行这些协议所需的GPU和数据中心提供融资。
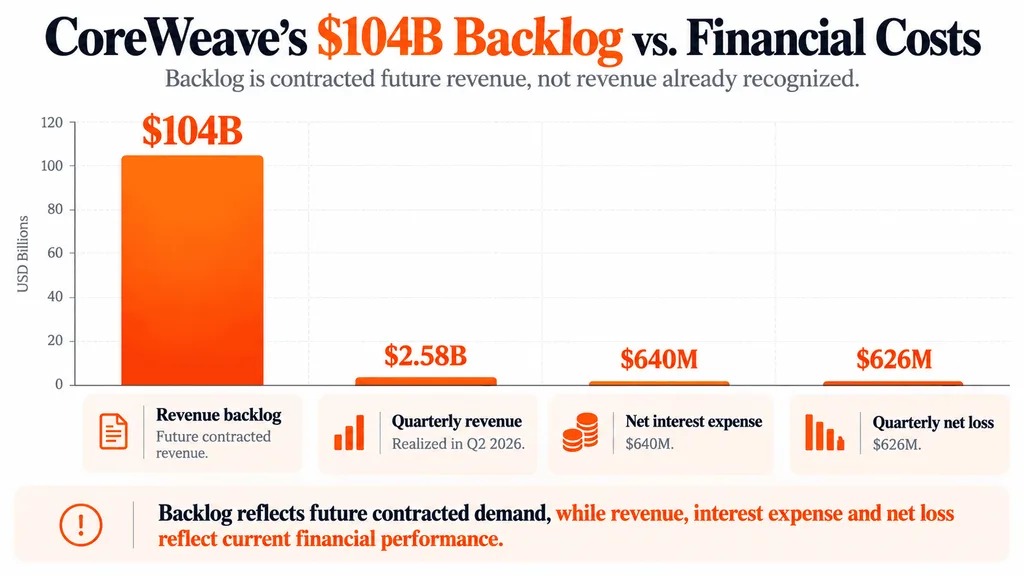
正如Coinpaper对AI合同的解释所示,未来承诺收入并不意味着客户已经支付了合同约定的全部金额。
Intrator的AI帝国背后的财务风险
CoreWeave不断增长的积压订单并未消除其融资挑战。
公司披露,截至6月30日,其债务约为356亿美元,而季度净利息支出达到6.4亿美元。
其借款模式反映出建设AI基础设施的巨大成本,其中设备可以通过以GPU为抵押的贷款和其他担保安排来融资。
投资者越来越质疑,公司的快速营收增长是否能跟上债务偿付和资本支出。
这些交易并不表明Intrator预计业务会失败,但在AI融资受到更严格审视的时期,它们引发了关注。
同样的挑战也延伸到CoreWeave之外。Nebius和IREN等竞争性基础设施公司也在扩张算力的同时,试图跑赢融资成本。
对Intrator来说,从天然气到AI的转型造就了一门拥有惊人已签约需求的生意。接下来的考验,是把这种需求转化为可持续现金流——这也是更广泛AI债务热潮中的核心问题。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场变动的数据。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪以及传统金融与数字资产之间的联系。