要点
- FDIC保险可在银行倒闭时为符合条件的存款提供保障
- 黄金和比特币提供了不依赖银行托管的替代选择
- 美国国库券具有政府信用支持,但风险类型不同
设想一下,你一觉醒来,发现自己的银行倒闭了。你的账户里仍显示有1万美元,但保管你储蓄的那家机构已被监管部门关闭。
再设想一下,如果同样的金额是以实物现金、黄金、比特币或美国国库券的形式持有,情况会怎样?你的钱还能否取用?它的价值又会是多少?
2023年3月硅谷银行倒闭一事表明,市场对金融机构的信心可能会多么迅速地恶化。在美国当局出手保护该倒闭机构中的所有余额之前,储户一度对自己的资金去向感到不确定。
不过,不同资产对银行危机的反应并不相同。要判断一种资产在金融压力时期是否安全,理解这些差异至关重要。
银行倒闭时,1万美元会发生什么?
对大多数美国人来说,应对普通银行倒闭最强有力的保护,是联邦存款保险。
美国联邦存款保险公司(FDIC)对符合条件的存款提供保障,上限为每位储户、每家受保存款机构、每种账户所有权类别25万美元。因此,符合条件的1万美元余额通常会得到全额保障。
2023年3月10日硅谷银行倒闭时,监管机构最初保护的是受保存款。两天后,当局宣布采取非常措施,也覆盖未投保存款,并通过一家过桥银行恢复了资金取用。
不过,存款保险保护的是名义上的美元余额,而不是购买力。通胀仍可能侵蚀储蓄,而临时性的支付中断也可能使资金取用变得复杂。
实物现金不依赖银行营业时间或数字转账。但持有1万美元纸币会带来盗窃、火灾和保管风险,而且没有FDIC保障。
在比较传统账户与数字美元替代形式时,这些差异尤其重要,因为看似相似的账户余额,可能对应截然不同的法律保护。
黄金和比特币:能否在银行体系之外保护资金?
实物黄金提供了另一种安全形式,因为直接持有并不依赖银行是否有能力向储户偿付。
如果某人持有价值1万美元的金条,即便某家金融机构倒闭,他仍保有这笔资产。不过,金价会波动,出售实物黄金还可能涉及交易商价差、运输和鉴定成本。
如果比特币存放在自托管钱包中,它也提供类似的独立性,允许持有人在不依赖传统银行的情况下转移资产。
尽管如此,比特币的波动性会带来显著的短期风险。假设价格下跌20%,那么价值1万美元的比特币头寸将降至8000美元,即便银行危机本身并未对其网络造成直接影响。
回看以往市场承压时期,比特币与黄金的区别会更清楚。黄金作为防御性资产有更长的历史,而比特币则常常与风险更高的投资一起出现大幅下跌。
托管方式与价格同样重要。若比特币存放在加密货币交易所,持有人将面临中介机构风险;而如果丢失私钥,自托管资金也可能永久无法取回。
为什么美国国库券提供的是另一种保护
短期美国国库券为在普通商业银行存款之外持有1万美元提供了另一种方式。
美国国库券是联邦政府的直接债务,受其“完全信用”支持。它们通常在一年内到期,回报由买入价格与到期兑付价值决定。
与黄金或比特币不同,单张国库券在政府履行义务的前提下,具有明确的到期支付金额。不过,如果在到期前出售,结果可能不同,因为市场价格会随着利率变化而波动。
这也是为什么黄金和美国国债承担着不同功能:黄金提供对实物资产的敞口,不承担发行人信用风险;而美国国库券则提供政府支付义务和可预期的到期条款。
投资者还必须考虑取用渠道。TreasuryDirect账户和券商账户都依赖金融基础设施正常运作,而国债证券本身并不是受FDIC保障的银行存款。
更广泛的教训是,并不存在一个对所有情况都绝对安全的资金存放地。理解危机中的流动性,意味着要区分一项资产“能否卖出”和“能否保值”这两种能力。
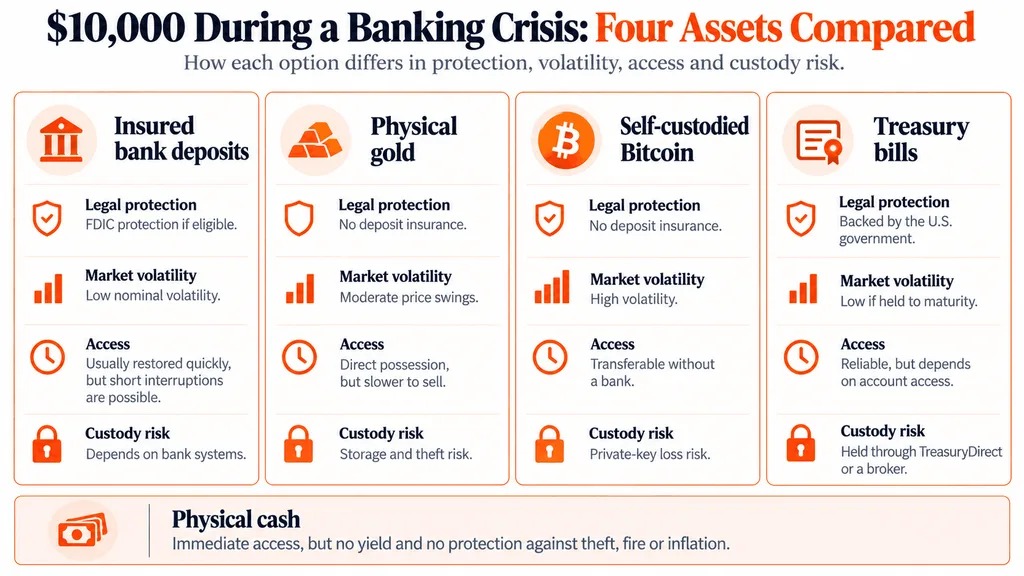
对于持有1万美元的人来说,受保存款可防范符合条件的银行倒闭风险,现金提供实物可得性,黄金提供有形所有权,比特币支持数字自托管,而美国国库券则提供主权信用敞口。
因此,真正应比较的,不只是某种资产在危机中是否可能上涨,而是它究竟能防范哪些风险。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场波动的各类数据。多年来,他撰写了数百篇市场动态和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。