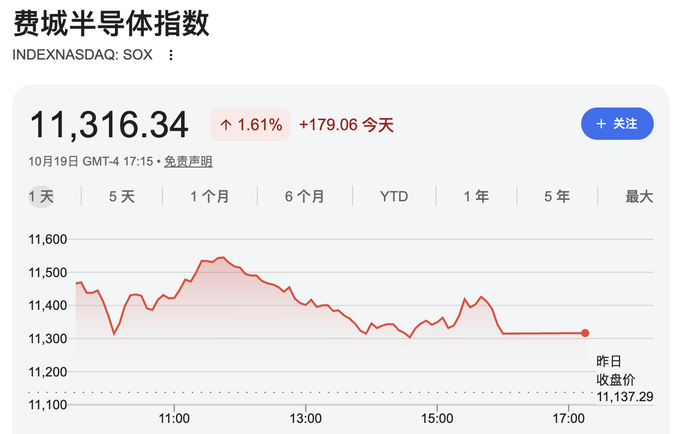
AI抛售在周一迎来反转。费城半导体指数单日一度涨超3%,后涨幅收窄,截至收盘上涨1.6%。此前笼罩市场的“AI资本开支见顶”恐慌,在多位华尔街分析师继续看好基本面的判断下被重新定价。
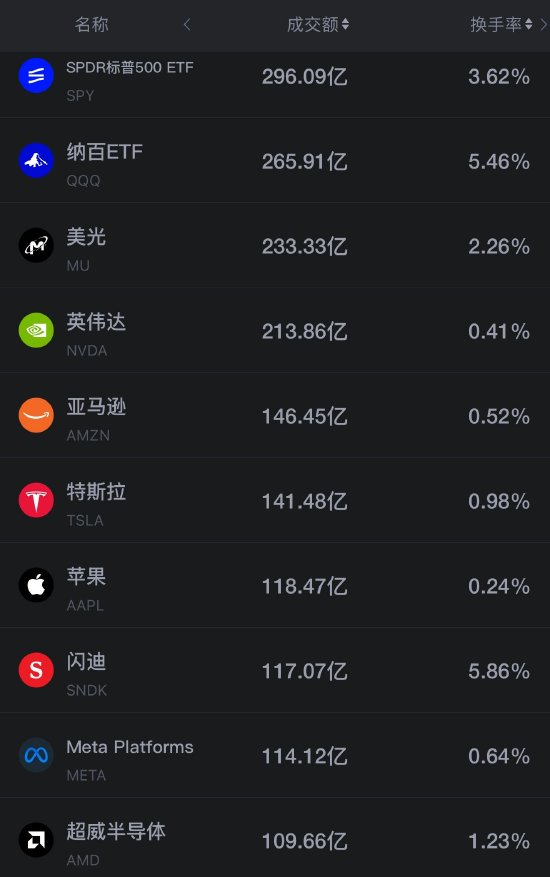
反攻覆盖上周的重灾区。闪迪收涨5.3%,SK海力士ADR收涨4.7%,美光收涨3%,英特尔收涨2.4%;韩国KOSPI指数深V反转收涨1.76%,三星电子从早盘跌超4%拉回至收涨1.16%。
高盛周一将CoreWeave从“中性”上调至“买入”,认为经历大跌后股价估值已显吸引力。
明星科技分析师Dan Ives援引CoreWeave二季度末约1040亿美元的积压订单,指需求端“已经敲定的客户承诺”并未动摇;瑞银财富管理CIO同步将2026年全球AI资本开支预测上调至9000亿美元,同比增长84%。
高盛上调CoreWeave评级至“买入”:债务忧虑被过度放大
高盛将CoreWeave从“中性”上调至“买入”,为这家云计算公司因债务问题遭遇剧烈波动后发出明确的看多信号。
上周,CoreWeave股价单周重挫25%,创下去年11月以来最大周跌幅。此轮抛售的导火索在于该公司债券价格跌至通常预示财务困境的水平,同时其债券违约保护成本盘中一度攀升至历史最高纪录。股价周一盘中一度大涨7.4%,随后转跌,最终收跌0.4%。
高盛分析师Gabriela Borges承认,市场对CoreWeave“能否以及以何种速度为下一阶段增长融资”存在合理疑虑,但认为经历大跌后股价估值已显吸引力。
她在研报中写道:“我们估计CoreWeave的混合债务成本或将上移100至200个基点,但大概率不会超过这一区间,这实际上为加权平均资本成本(WACC)的上行设定了上限,使得股权回报结构依然具备吸引力。”
Borges进一步指出,该公司的内部收益率(IRR)在未来24个月内“存在上行偏差”,理由是当前供应偏紧,且CoreWeave在性能与成本指标以及新产能扩张执行力上,相较其他新兴云服务商具备差异化竞争优势。
高盛将CoreWeave的目标价由139美元下调至106美元,但即便如此,较该股上周五收盘价仍意味着逾40%的上涨空间。据彭博统计,当前分析师对CoreWeave的平均目标价为135.23美元,隐含涨幅约达120%。
多家华尔街分析师看涨后市
费城半导体指数截至上周五连续八个交易日收跌,创2008年以来最长连跌纪录,累计跌幅逾13%,市值蒸发约2万亿美元。
Moor Insights & Strategy创始人Patrick Moorhead直言:“我认为这不过是又一轮恐慌罢了……因为AI交易的涨幅如此之大,人们现在正在寻找卖出的理由,而不是买入的理由。”
Dan Ives将此次抛售类比为AI基础设施领域的“SaaSpocalypse”时刻,并预计恐慌过后,基本面驱动的上行趋势将得以延续。他称CoreWeave在第二季度结束时拥有约1040亿美元的积压订单,这些是已敲定的客户承诺而非意向性需求。
瑞银财富管理CIO的研报则从资本开支总量层面提供支撑,其将2026年全球AI资本开支预测上调至9000亿美元,同比增长84%;2027年进一步升至1.2万亿美元,同比增长33%。其称,直接触发因素是AI服务器供应链近期成本全面上行。
市场分歧仍存,关注美国短期流动性风险
美国银行策略师Michael Hartnett此前提示,随着投资者寻求规避利率上升、美国中期选举及AI主题交易带来的波动,未来数周风险厌恶情绪可能主导市场。
中金公司在《“棉花糖”时代的美国AI》报告中指出,美国短期流动性风险不容忽视,流动性存在超预期收紧的可能,一旦出现将波及全球市场,市场对AI企业资本开支可持续性的担忧也可能随之升温。
华鑫证券则指出,对于美股短期谨慎,防御为主。过去一周AI交易明显降温。医疗保健、必选消费和公用事业可作为阶段性防御配置。
国联民生认为,美国通胀超预期推升美债收益率,叠加Anthropic 2026年三季度收入增长放缓、CoreWeave等算力运营商信用利差走阔,市场对AI资本开支可持续性及投资回报率的担忧有所加剧,短期高杠杆、高估值标的或持续承压。