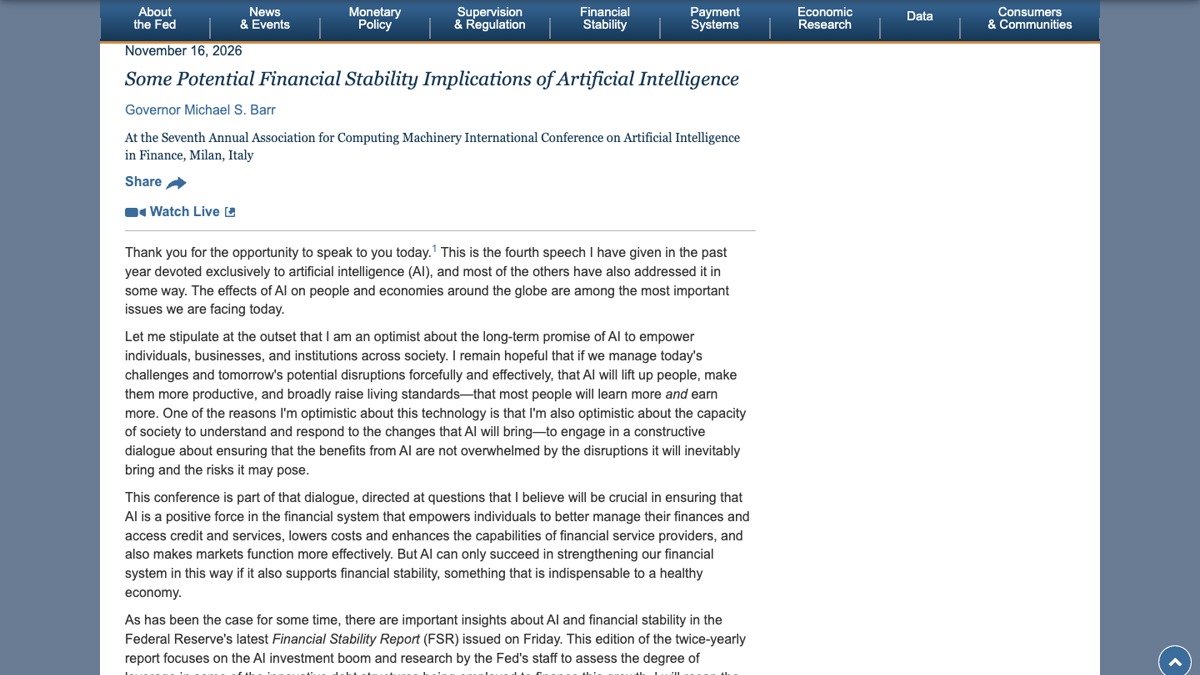












美联储理事迈克尔·巴尔11月16日谈AI金融风险时,把两组规模放在一起:七家最大AI企业的表内债务预计年底前超过8000亿美元,相关表外义务的潜在最高名义值已超过3万亿美元。
两组数不能直接相加。巴尔引述美联储最新《金融稳定报告》,脚注明确提醒:企业通常在折现前报告表外义务,表内数字则经过折现。更大的那个数字包括长期合同、租赁承诺和残值担保,并非已经发生的同额借款或损失。
买方、股东和担保人连在一起
这场在米兰人工智能金融会议上的讲话,把AI数据中心融资风险拆为三部分:债务快速增长、循环融资网络,以及其他复杂财务义务。巴尔讨论的是收益不及预期时的风险放大路径,没有宣布这些义务已经违约,也没有给出损失预测。
他描述的表外安排中,信用较强的超大规模云企业和其他大型公司,间接支持信用较弱企业的项目融资,或支持公用事业投资。能源供应合同、长期数据中心与算力租赁,以及多种表外融资结构都被列入讨论。风险位置因此可能超出单张债务表。
另一条连接是股权投资。云企业和大型GPU生产商对大语言模型实验室及云初创公司的累计股权投资超过1000亿美元。较小公司拿到资金后,又用来租用或购买投资方的GPU和算力,形成资金回流。
巴尔指出,这些投资占大公司的资产负债表比例相对小,对收款的小公司却非常关键。要使建设最终具有经济可行性,小公司需要以付费客户收入替代来自供应商的资金。对AI股票投资者,这提供了一个具体检查点:客户用什么资金持续支付算力账单。
残值担保则把联系延伸到抵押品。依赖外部融资的企业受到约束后,可能从公司债转向资产支持融资;较高信用的企业为数据中心或GPU的转售价值提供保证。发生违约、抵押品清算时,这些保证决定大企业可能承担多少损失。
芯片旧了,抵押品还能值多少
巴尔说,数据中心成本的大部分来自GPU及其他专用芯片。技术换代可能使其快速折旧;不过,较老芯片当前的租赁价格看起来仍有支撑,说明落后于最前沿的计算设备还有用途。他同时强调需要持续观察这一趋势。
电力设施也不能一概而论。变电站、高压连接和电网接入在一些地区可能另有需求,在另一些地方则可能要经过多年才用得上。巴尔以此前光纤建设后的闲置容量作比较,但没有断言这轮AI投资一定会重演相同结局。
他的主要担心也有层次。考虑到当前建设背后的债务规模仍有限,他对直接损失的担忧相对较小;但在对冲基金杠杆和风险偏好较高的情况下,急剧逆转可能迫使去杠杆,并触发相互强化的抛售。大银行资本充足是缓冲,主经纪业务带来的交易对手敞口仍需跟踪。
这些都是条件性判断。讲话没有提供公司名单、各家担保明细或发生概率。不能把全行业的潜在最高名义义务,直接摊到某一家上市公司的负债上,更不能据此声称某家公司已经资不抵债。
同一类模型可能同时做出同一类交易
巴尔还把注意力转向AI在证券交易中的使用。他说,据其了解,生成式AI尚未大规模用于自主交易,但设计、训练数据、测试和部署的技术选择,已经需要提前评估。
如果交易者依赖少量相似模型和相似数据,策略可能趋同,对消息的反应也可能同步。坏人操纵报价、交易或新闻,可能同时误导相似系统。讲话引用的部分研究讨论算法自学合谋和制造虚假订单等行为,这是研究风险,不能写成整个市场已被AI操纵。
面向普通用户,另一处变化更直接。大银行报告发现AI代理尝试操作零售客户账户,而银行无法验证真实性、同意与客户指示是否一致。巴尔提出严格认证、特定动作的明确同意,以及限制代理能力的技术控制。
他还提醒,AI投资建议可能夹带机构商业利益,例如推销自有产品、制造手续费或鼓励频繁交易。这些利益冲突可能嵌入算法,用户未必容易识别。一个建议看起来个性化,并不能证明其决策只服务账户持有人。
因此,给代理资金权限前,应确认具体动作的授权可以核验。对持有AI股票的人,则要区分客户收入、供应商投资和担保承诺各自承担的角色。巴尔的个人观点把这些原本分散的关系放进同一份风险地图,尚未把它们转换成新的监管规则。