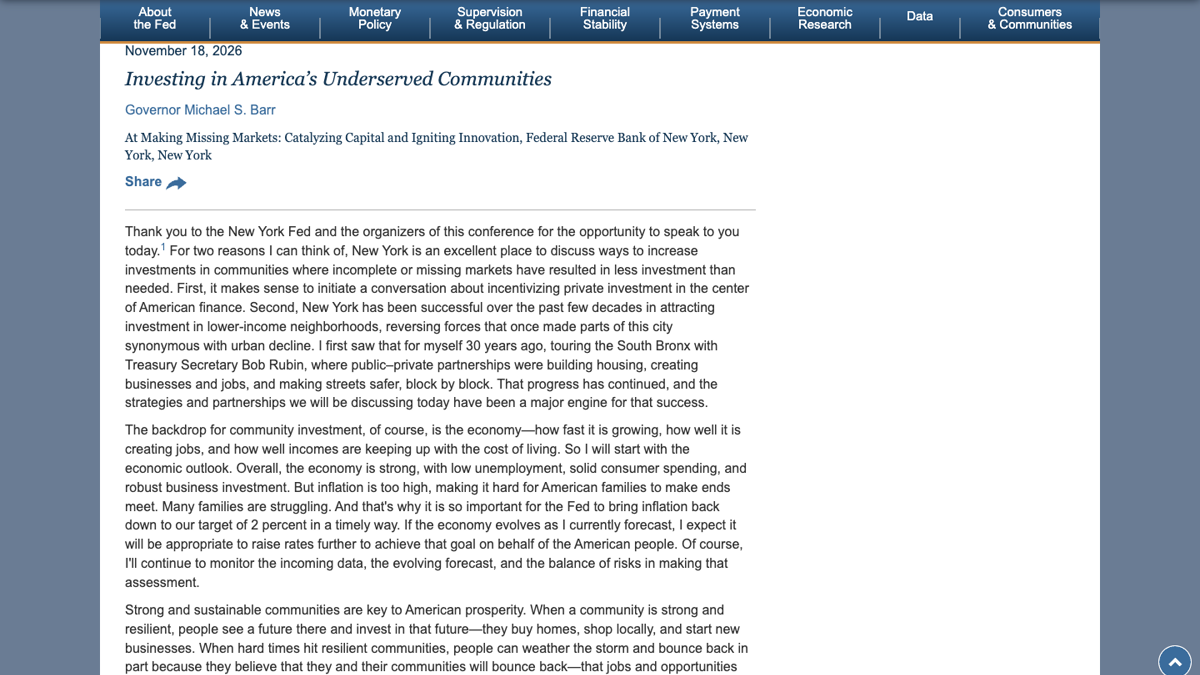












美联储理事迈克尔·巴尔11月18日表示,如果经济按其当前预测发展,他预计进一步加息将是适当的。讲话同时称经济强劲、失业率低,但通胀过高,许多家庭仍难以维持收支。
这番表态出现在纽约联储一场社区投资会议上。巴尔把2%的通胀目标与家庭生活成本联系起来,没有宣布新的利率决定,也没有指定加息幅度或日期。他明确保留了依据新数据、变化中的预测和风险平衡继续评估的条件。
总量强劲,不代表每家都过得宽裕
巴尔对总量经济的描述包括稳健消费、强劲企业投资与低失业。与此同时,他指出富裕家庭状况较好,中低收入家庭承受压力,一些社区被增长落下。这两组判断在同一场讲话中并存,不能只摘取“经济强劲”来概括他的政策立场。
他引用的估计显示,44%的美国人生活在低收入社区,这里的界定是至少五分之一居民处于贫困线以下。44%描述居住地区,不能误写成美国人口贫困率;后一个至少20%的门槛描述社区内部的贫困人口占比。
巴尔还援引美联储近期消费者财务调查,称多数家庭财富很少。低财富家庭表示无法依靠亲友获得财务帮助、或无法向亲友提供帮助的可能性,接近其他家庭的四倍。这是互助能力的差异,讲话没有把它转换为个人账户余额或统一的储蓄天数。
他由此讨论冲击如何在社区中回响:工作和机会不足,会侵蚀家庭与邻里联系。对判断美国消费的人,这段材料的意义是总量韧性与家庭缓冲能力需要分别看;讲话没有提供足够数据,据此推算下一季度消费增长或某类消费股利润。
银行缺的可能是本地信息
讲话主体随后转向为什么私人资本没有充分流入一些地区。巴尔列出的障碍包括信息不对称:商业银行可能难以识别低收入地区的机会。社区发展金融机构,即CDFI,以及本地与全国组织,可以帮助降低理解借款人与社区情况的成本。
合作还可能协调放贷,解决多方行动难以同步的问题,并通过分担风险减少银行敞口。按他的解释,公私合作的作用并非只增加一笔钱,还要建立能让项目进入长期投资阶段的融资基础。
对关注银行股和信用风险的读者,可以据此理解社区金融的业务逻辑:本地合作方掌握信息,银行提供信贷与服务,风险如何分担影响合作能否落地。巴尔没有披露这些项目的违约率、银行收益率或资本占用,不能把政策支持直接写成银行利润增长。
他特别提到不同类型银行都参与其中,包括全国性大行、区域银行、具有专门业务模式的银行及社区银行。社区再投资法案被其视作底层支持,CDFI则常是连接不同参与者的本地金融提供者。
三个项目,对应三种资金入口
纽约布鲁克林City Point项目把完整服务的超市、120套可负担住房和本地小企业零售空间放在一起。巴尔用它说明新市场税收抵免如何撬动社区私人投资。他说自己参与推动了这项机制,并提及国会近期使其永久化。
另一个例子在纽约州米德尔敦:长期闲置的历史火车站被改造为社区中心,包含面向儿童的Head Start项目,以回应当地儿童照护选择稀缺。融资部分来自新市场税收抵免,讲话没有给出项目总成本。
锡拉丘兹则建立混合收入住房循环贷款基金。巴尔列出的种子资金为3000万美元,私人合作方提供其余1.2亿美元。按这两项数字相加,总额为1.5亿美元;这是本文的简单计算,原文没有用它测算财政乘数或未来新增房屋数量。
他还提到,低收入住房税收抵免在过去40年帮助新建或保留接近400万套住房。“新建或保留”必须一起保留,不能全部算作新增供给。这类长期累计成果,也无法与一年的住宅开工数据直接比较。
这些例子说明讲话主要关注资本如何进入长期缺少投资的社区,加息表态则出现在开头的经济展望部分。读者应区分个人政策倾向、项目案例与已经作出的委员会决定;本次材料没有改变联邦基金利率区间。
因此,下一步能用的判断标准是观察巴尔所说的条件有没有变化:新数据是否改变其经济预测和风险平衡。社区投资的长期安排仍在推进,而他对通胀的判断已明确表达为可能需要进一步收紧,二者各自承担不同政策任务。