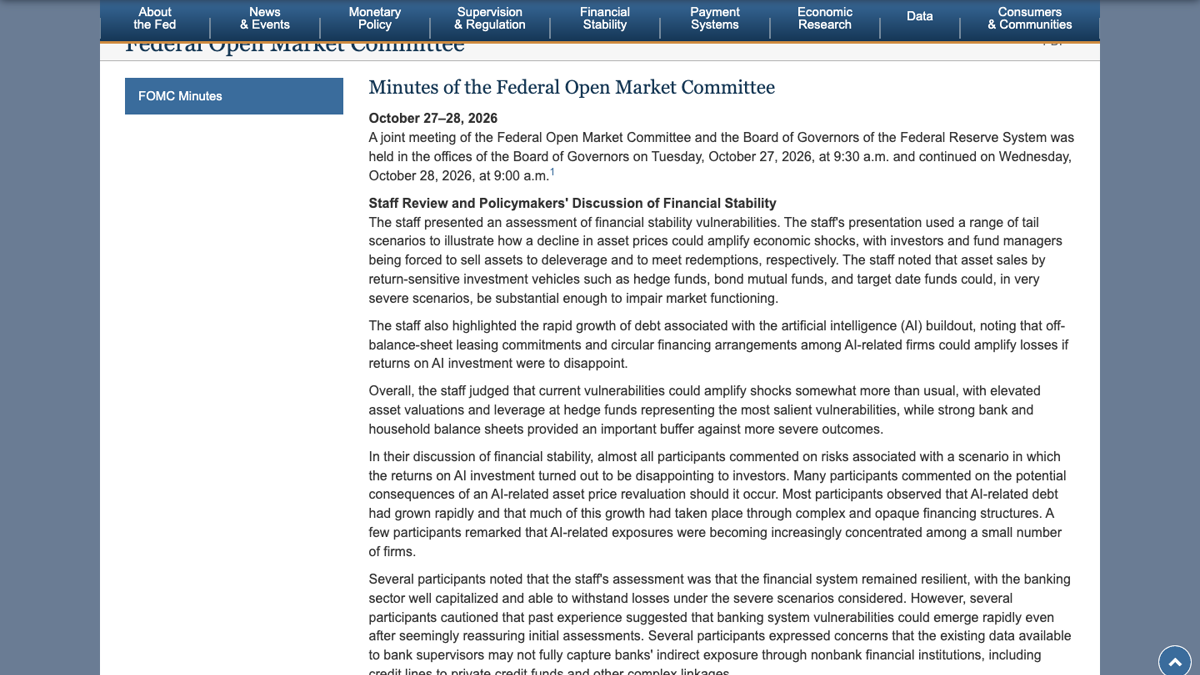












美联储11月18日公布10月27日至28日会议纪要:委员会以10比2维持联邦基金利率目标区间3.75%至4%,但几乎所有与会者都认为,在各自基准展望下,进一步加息可能适当。
这是10月会议讨论的公开记录,不能读成11月18日新作出的利率决定。两名反对维持利率的委员希望当场加息25个基点,其他支持按兵不动的人中,也有人认为选择相当接近。暂停的理由主要是积累信息,观察已有紧缩如何传导。
等待更多数据,没有撤掉收紧方向
多数与会者支持维持区间,考虑因素包括AI投资需求能否持续、融资条件演变、9月加息向经济的传导,以及地缘局势。部分人认为渐进收紧可以给企业与家庭适应更高利率的时间;多位与会者强调,应看一段时间内的整体利率路径。
许多人要求明确传达:本次不加息,并不削弱将通胀及时带回2%的承诺。少数人支持立即收紧,理由是通胀仍太高、缓和迹象不足,进一步拖延可能使高通胀固化,或迫使以后采取更大、更扰动经济的动作。
对接下来几个月,几乎所有与会者在基准展望下支持进一步提高目标区间。两位认为,如果新通胀数据不利,下次会议可以考虑超过25个基点的加息。这里的条件不能删掉,它没有变成委员会已同意某个幅度的决定。
下次会议日期是12月8日至9日。对美股与加密资产持仓者,判断利率风险的可用边界是:10月的暂停与后续可能收紧同时成立,12月的动作仍取决于数据、展望与风险平衡,不能从“维持”两个字推导出降息已经临近。
AI建设既拉动需求,也推高部分成本
与会者认为经济仍以强劲速度扩张,家庭支出有韧性,企业固定投资稳健,但增长并不均匀。AI投资、制造业和数据中心建设较强,住房与其他利率敏感行业较弱。生活必需品变贵,则压迫中低收入家庭预算。
多数人认为通胀压力广泛存在。许多人提到AI建设相关需求挤压供给,推高技术类消费品价格;多位判断压力开始扩展到数据中心建设直接涉及行业之外。多数人也注意到,高成本可能更广、更持久地传导到消费与企业价格。
与此同时,部分与会者认为生产能力与生产率提高后,价格压力可能减轻。另一些人指出,对回报和融资更严格的审视可能放慢AI支出,从而缓解需求压力。纪要保留了这些不同方向,没有给AI投资贴上单一的通胀标签。
工作人员根据当时CPI与生产者价格信息估计,9月总体PCE同比为3.6%,核心为3.1%。这是会议时点的工作人员估计,核心口径排除消费能源和许多食品价格变化,不能当成11月新公布的正式PCE读数。
劳动力市场则被多数与会者视为稳定、接近充分就业。9月失业率微升至4.2%,但仍比2025年下半年平均低0.2个百分点;截至9月的三个月,非农就业月均增加约5万人。与会者也谈到招聘、离职和找工作速度偏低,稳定之下的流动性仍弱。
资金更贵,尚未变成全面信用断供
纪要称整体金融条件仍支持增长,但多数与会者注意到,自9月会议以来出现收紧,包括房贷利率升高、部分高风险与AI相关借款人的信用利差扩大,以及评级较低企业发行减少。这与所有公司都无法融资是两种不同判断。
许多人认为,借款成本与更有选择性的放贷已影响住宅投资、商业地产、小企业和其他利率敏感部门。对AI高杠杆项目更严格的市场约束,也可能使投资需求降温。纪要没有量化这些传导最终会削减多少增长。
金融稳定讨论中,几乎所有与会者都提及AI投资回报不及预期的风险,多数人关注复杂、不透明结构中的债务增长。工作人员同时判断,银行与家庭资产负债表提供重要缓冲,系统脆弱性可能使冲击比平时放大一些,而非断言危机已经出现。
实施层面,委员会还维持充裕准备金政策。储备管理购买在当期保持为零,交易台按月判断准备金需求,购买节奏没有预设路径。维持准备金供给与为放松货币政策而购买资产,不能被简单当成一回事。
公开记录最终落在一个有边界的等待上:目标区间保持不动,进一步加息仍是大多数基准判断中的方向,下一次正式决策留待12月会议。