

台湾半导体制造公司(TSM)可能又要让华尔街意外一次。
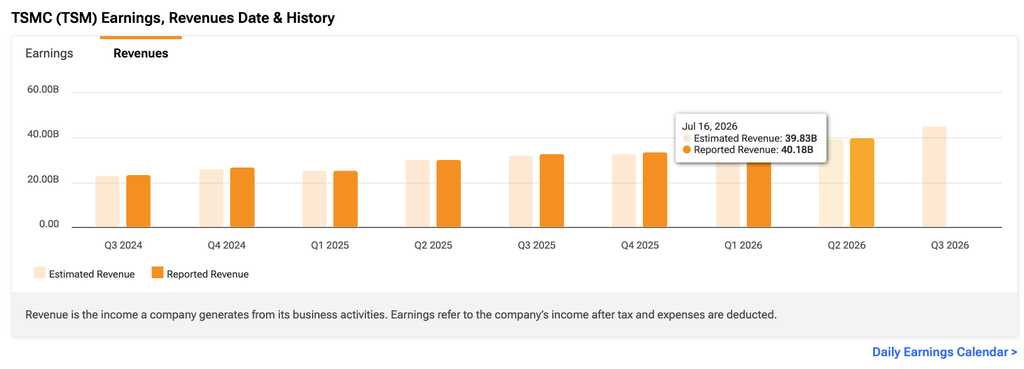
这家台湾半导体巨头其实已经提前透露了一些情况。10月8日,公司公布第三季度营收创纪录达到467亿美元,较上年同期增长50%,并高于其自身指引。不过,营收数据市场已经知晓,投资者现在想看的是更多内容。
随着完整业绩将于10月15日公布,市场注意力转向指引、利润率,以及为了满足AI芯片需求而需要投入的数十亿美元资金。
在我看来,台积电仍有空间继续超出市场预期,进而可能推动华尔街上调其盈利预估。这也是我仍看多TSM的原因。
第四季度指引可能是台积电最大的催化剂
直截了当地说,若台积电在第三季度财报后股价大涨,最强烈的信号将是其第四季度给出更乐观的指引,尤其是对2027年的展望。毕竟,这将再次表明AI芯片需求的增长速度快于华尔街预期。
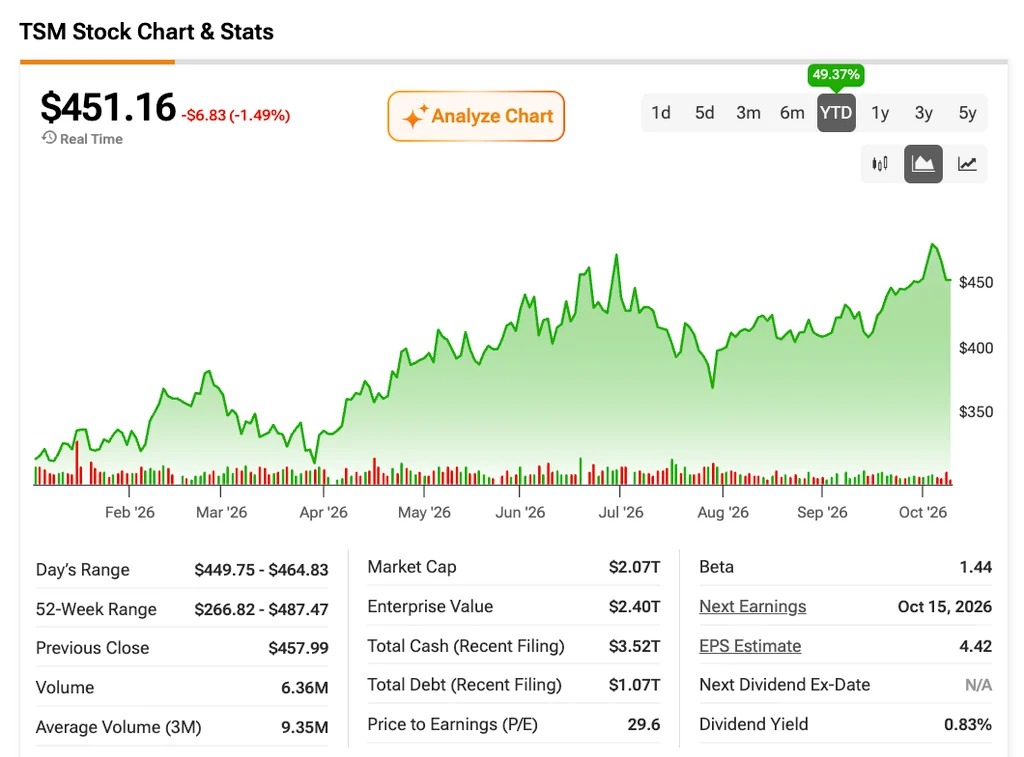
即便在第三季度财报公布前,市场已经预计台积电第四季度营收为504亿美元,同比增长52%,每股收益为4.98美元,同比增长48%。
我认为第四季度指引是最重要的指标,因为市场已经知道台积电第三季度营收。10月8日,公司公布季度营收创纪录达到467亿美元,同比增长50%,甚至高于台积电此前第三季度指引区间上限458亿美元。
不过,营收超预期在很大程度上已经被计入股价。现在市场需要的是一个理由,来上调未来盈利预估。对台积电有利的是,公司在指引方面一向较为保守,尤其是在营收和利润率方面。数据也支持这一点。
在过去已公布的10个季度中,从2024年第一季度到2026年第二季度,台积电有7次营收高于自身指引上限。其余3次则都落在指引区间内。
毛利率可能才是真正的惊喜
如果不只看表面数字,我认为台积电即将公布的财报中,最大的潜在惊喜可能来自毛利率。
第二季度,台积电毛利率达到67.7%的亮眼水平,受益于有利的产品组合和先进制程芯片的强劲需求。如下图所示,3纳米工艺占晶圆营收的30%,5纳米工艺贡献了另外33%。若再加上7纳米以及更新的2纳米工艺(台积电最新一代芯片制造技术),这些先进技术合计占总晶圆营收的77%。
但问题在于,2纳米产能爬坡成本很高,尤其在早期阶段,折旧成本更高,制造良率也仍在改善。事实上,管理层预计,2纳米爬坡将在2026年下半年拖累毛利率约3至4个百分点。这也解释了为何第三季度毛利率指引为65%至67%,低于第二季度的实际结果。
尽管如此,台积电在超越自身利润率指引方面有着不错的记录。在我看来,如果结果再次高于区间上限,尤其是利润率展望更乐观,将强烈表明其定价能力和制造效率正比预期更快地抵消这些成本。
更高的资本开支未必是坏消息
第三季度财报前的另一个重要因素是资本支出。上个季度,台积电将2026年资本开支指引从520亿至560亿美元上调至600亿至640亿美元,反映出先进芯片需求更强,以及扩大产能的需要。此外,第二季度自由现金流降至2840亿新台币,低于第一季度的3470亿新台币,因为资本支出增长快于经营现金流。
说实话,我并不一定会把资本开支再度上调视为坏信号。如果管理层能够用更强的客户承诺、加速增长的AI需求,以及对2027年更清晰的收入可见性来证明更高支出的合理性,这实际上可能会强化看多逻辑。
台积电估值为盈利预估上修留出了空间
以撰稿时约每股ADR 452美元计算,TSM的交易价格接近华尔街对其2027年每股收益21.93美元预期的20.6倍。理论上,如果这些预估准确,这意味着明年盈利将增长近30%,因此股价已经反映了AI乐观预期。
按同样的估值倍数计算,若2027年每股收益预估上调10%,则每股ADR大约对应45美元的上行空间。值得记住的是,FY27每股收益预估在过去六个月里已经上调了14.2%。
考虑到这一点,第三季度财报可能成为验证台积电未来盈利能力的一个节点。如果2纳米对利润率的拖累比预期更轻,而更强的AI需求又推动2027年预估继续上调,那么在不扩张估值倍数的情况下,股价仍有上行空间,我认为如此。
华尔街分析师是否认为TSM值得买入?
看多逻辑仍然成立
在第三季度财报公布前,我看多TSM。营收超预期已经被计入股价,但我认为市场仍有可能被正面惊喜,尤其是更强的指引和好于预期的毛利率。
我最大的担忧是,台积电需要投入多少资金来支撑这一切增长。即便如此,如果管理层能让投资者对其2027年盈利前景更有信心,我认为股价很有可能在不需要更高估值的情况下继续走高。
免责声明与披露 报告问题
台湾半导体制造新闻 更多