

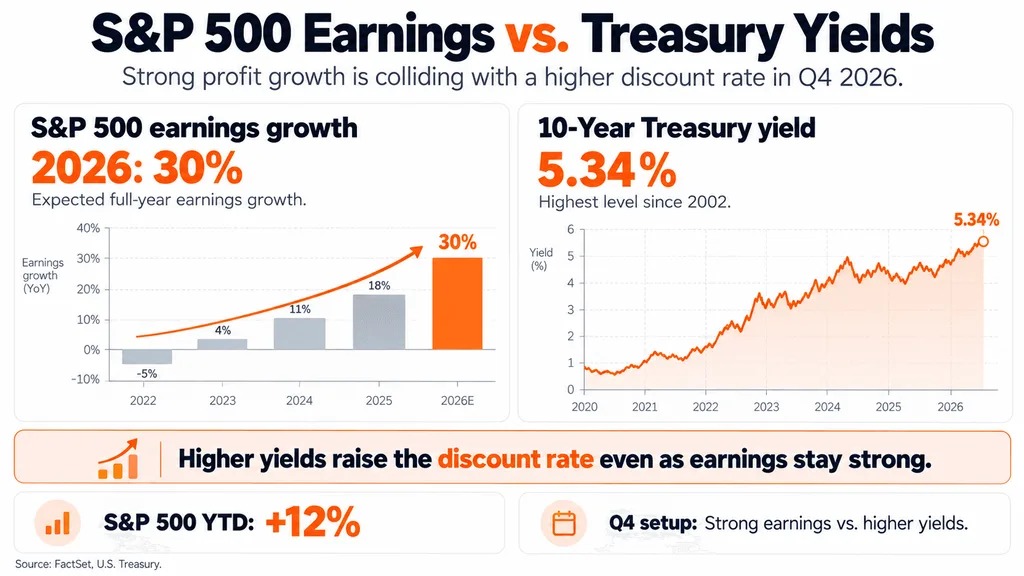
FactSet 目前預計,標普500成分股2026年全年盈利將增長30%。分析師還預計,第三季度盈利將再增長27.4%,第四季度增長25.2%。這一強勁表現延續了異常出色的第二季度財報季;即便剔除Alphabet和亞馬遜異常巨大的投資收益,盈利仍約增長32%。
根據 FactSet,進入下半年以來,分析師們也在上調而非下調預期。
通常情況下,這樣的利潤背景會被直接視為利好。
問題在於債券市場。
5%的美國債收益率改變估值計算
10年期美債收益率已升至5%以上,最近一度觸及5.34%,為2002年以來的最高水平。這輪上升延續了債券的大幅拋售,而這已成為四季度美國股市面臨的最大風險之一。
美國財政部官方數據顯示,今年長期借貸成本上升幅度有多麼顯著。
這非常重要,因為投資者現在可以從政府債務上獲得超過5%的收益,而且承擔的風險遠低於持有股票。更高的收益率也會降低未來企業盈利的現值,這就是為何昂貴的人工智能和科技股對長期利率變動特別敏感的原因。
盈利正在承擔更多推動作用
到目前为止,利潤似乎佔了上風。
儘管美國債券的收益率飆升,標普500指數今年仍上漲了約12%。當10年期收益率升至5.34%時,標普500和納斯達克指數依然表現堅強,這已經體現出其韌性。
估值也變得稍微不那麼被拉高了。標普500指數的遠期市盈率已回落到接近20倍,而今年早些時候曾高於22倍,這意味著推動這輪上漲的更多是盈利增長,而非單純的估值擴張。
__BJW_BOLOKA_00001__
Coinpaper 主編,負責數據驅動的編輯運營;SEO 責任內容發現,以及圍繞加密貨幣、人工智能和金融科技的重點受眾敘事。