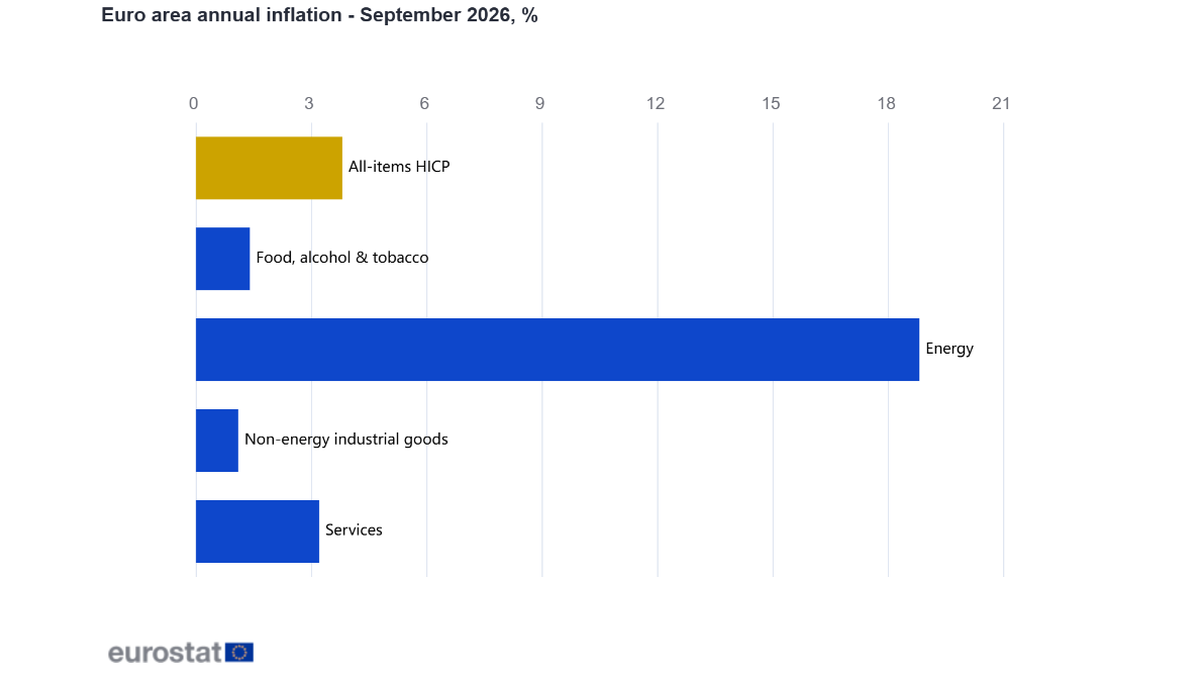


歐元區9月份的物價增幅再次上升。歐盟統計局在10月2日公佈的快速估計顯示,歐元區消費者物價調和指數(HICP)同比上漲3.8%,高於8月份的3.2%;能源價格同比上漲18.8%,8月份為14.3%。這兩個數字一起看,可以明顯看出這輪總指數上漲的主要推動力,但不能直接得出“所有商品都在以近四成或兩成的速度漲價”的結論。這些數據是初步值,9月份的完整數據計劃在10月16日公佈。
歐盟統計局將商品和服務置於統一的 HICP 標準下,以便比較不同成員國的物價。同比是指與一年前同月相比,環比是指與上個月相比:9月總指數初步估計環比上漲0.6%,能源環比上漲3.9%。同比的高位既與當月價格有關,也與去年同期基數有關。要判斷居民剛剛遭受多大的新增衝擊,不能只看一個同比百分比,更應該看能源賬單的实际變化,以及這種變化是否傳導到了運輸、食品和服務領域。
能源方面的拉動作用最為明顯,服務和核心指標仍需單獨觀察。
分項來看,能源業9月同比增長18.8%,較8月高出4.5個百分點;服務業同比增長3.2%,較8月的3.0%略有回升;食品、酒精和菸草合計同比增長1.4%,高於8月的1.1%;非能源工業品同比增長1.1%,反而略低於8月的1.2%。因此,“通貨膨脹升至3.8%”描述的是綜合結果,並非每個領域都同時加速增長。能源業在當期增長最快,而商品與服務業之間仍存在明顯的分化。
若剔除能源、食品、酒精和菸草,通常被關注的 core HICP 初值同比為 2.5%,8 月為 2.4%。它沒有像整體指數那樣一下子跳高 0.6 個百分點,這提示廣泛、持續的基礎價格壓力與能源衝擊應該分開來看。不過核心數據並非完全沒有壓力:服務項在籃子中的權重較高,9 月服務價格漲幅回落到 3.2%,值得繼續追蹤工資、房租和企業定價。如果能源價格持續高企,也有可能經由成本鏈條慢慢傳向核心項目,目前不能武斷地說它永遠不會傳導。
家庭所感受到的通貨膨脹,還受到消費結構的影響。開車頻繁、冬季能源支出較高的家庭,面對能源價格上漲時可能會承受比官方平均數更大的壓力;預算中食品佔比較高的家庭,對未加工食品同比4.0%的初值也更加敏感。官方總指數是一種用來比較整體經濟的工具,並不代表每個居民的賬單都恰好上漲3.8%。這一點解釋了為何宏觀數據與個人的實際感受有時會相差甚遠,因此沒有必要簡單地得出「統計數據不可信」的結論。
成員國之間差異甚大,初始值還需等待完整數據的複核。
國別初值進一步顯示,歐元區並非一條整齊的通貨膨脹曲線:德國9月同比3.3%,法國3.4%,西班牙5.0%,義大利4.1%;立陶宛達到6.1%,芬蘭為2.6%。各國之間的能源結構、稅費、消費權重以及去年的基數不同,這些數字不能直接排出「哪國政策最好」的排行榜。更穩妥的解讀方式是,承認統一貨幣區的利率面對不統一的物價壓力時,區域平均數會掩蓋局部的高溫(即某些國家的通貨膨脹率較高)。
數據本身還有兩個技術性邊界。第一,快速估算標記為估計值,最終的分項和國別數據可能會進行修訂;10月16日的完整發布才會提供更完整的詳細資料。第二,歐元區從2026年1月起納入保加利亞,之前是20個國家,之後為21個國家。歐盟統計局使用鏈式指數處理成員變化,但在機械並列不同年份的數據時仍應注意計算口徑的背景。本文所述的9月與8月的同比、環比數據,都是根據該機構當天發布的可比序列來計算的。
權重也會改變直覺。官方表格給出的2026年服務權重約為46.8%,能源約為9.0%。能源的漲幅雖然遠高於服務,但在居民平均消費籃子中的佔比小得多;整體通貨膨脹並不是簡單將18.8%與3.2%取平均。相反,服務的漲幅看起來沒有那麼顯眼,卻可能因為佔比大而更持續地影響總指數。若只按漲幅排序,不看消費權重,就容易將「漲得最猛」和「貢獻最大」誤當一回事。
物價回升並不會自動決定歐洲中央銀行下一步該如何行動。決策者需要判斷能源衝擊是會在一段時間內推高價格水準,還是會反復推動工資和服務價格,使通貨膨脹持續偏離目標。就業、增長、匯率和預期都影響這一判斷。對企業來說,進貨成本是否會傳導到零售定價,比單月的整體數字更直接;對居民來說,能源費用能否回落以及工資能否跟上物價變化更为關鍵。
目前可以確認的是:9月初的數值從3.2%上升至3.8%,能源部門的同比增長18.8%是推動這一上升的最主要因素;而核心指標僅從2.4%上升到2.5%,成員國之間的差異顯著。下一個觀察點是10月16日的完整數據,之後還需要觀察連續幾個月份的走勢。如果將初值誤稱為最終值,或者將能源部門帶來的上升直接解釋為全面的失控,都會讓讀者對這次通貨膨脹回升的性質產生誤判。