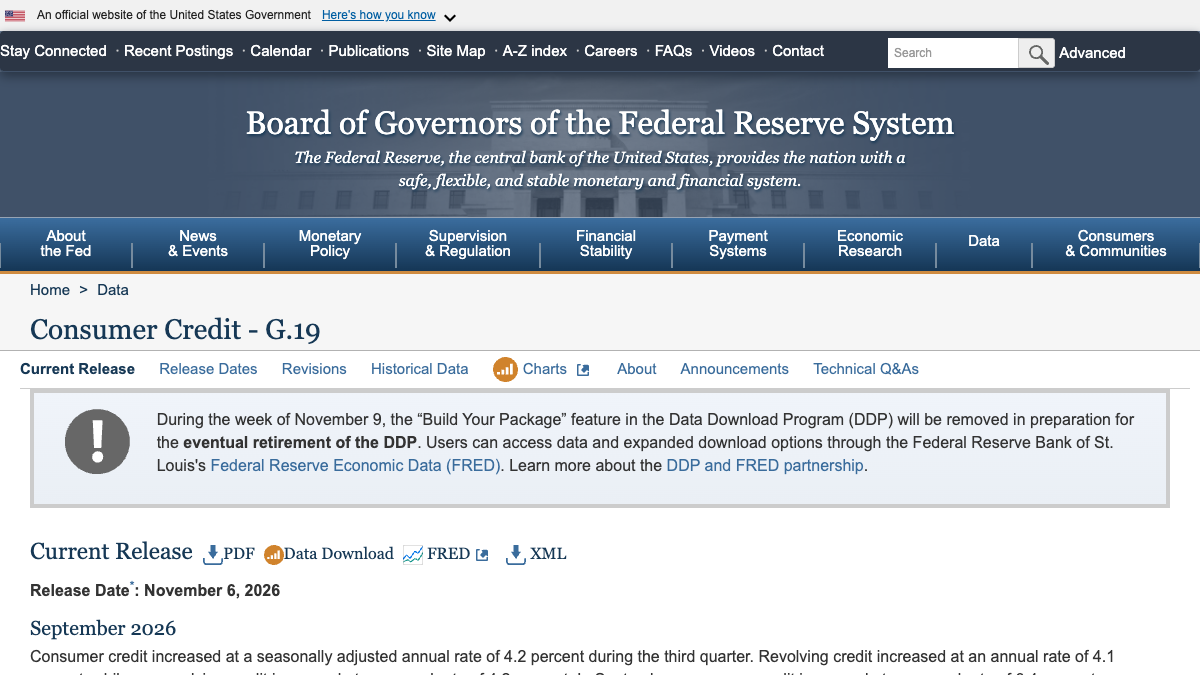
美聯儲在11月6日發布的報告顯示,美國9月份的消費者信貸按季調年率增長6.4%,明顯高於8月份的1.9%。其中,主要以信用卡構成的循環信貸年化增速達到14.5%,非循環信貸增長3.6%。到9月底,經季節調整的消費者信貸餘額約為5.224萬億美元。一個月的快速上升不能單獨證明家庭正在失去償付能力,但它揭示了消費、利率和家庭現金流之間正在發生的變化。
先讀懂「14.5%」的口徑
14.5%並非表示信用卡餘額在一個月內增加了14.5%,而是將9月份的月度變化折算為全年的速度。聯邦儲備系統使用年化口徑,以便比較不同月份與季度,但這會放大單月的波動。9月份循環信貸的年化流量約為1956億美元,餘額上升至約1.369萬億美元;8月份循環信貸則曾以4.4%的年率下降。
從下降到兩位數增長,說明家庭在9月重新增加了循環借款,也可能包含季節性調整、賬單週期和一次性消費的影響。判斷趨勢至少要看後續幾個月是否持續。若10月又回落,9月更像波動;若持續加速,才意味著信用卡正在更明顯地支撐支出。
非循環信貸更穩定,結構差異值得注意
非循環信貸包括汽車貸款、學生貸款等按固定計劃償還的借款,9月年化增長3.6%,餘額約3.856萬億美元。第三季度整體消費者信貸年化增長4.2%,其中循環和非循環部分分別增長4.1%和4.2%。季度數據比單月更平穩,顯示家庭借款總體在擴張,但並沒有像9月信用卡數據那樣突然跳升。
這組差異能幫助區分兩類需求。汽車和教育融資通常對應金額較大、期限較長的決定;信用卡則較容易反映短期消費與現金流週轉。循環信貸突然加速,可能來自消費信心,也可能來自家庭用借款來覆蓋日常支出。單純看餘額無法判斷動機,需要與零售銷售、收入、拖欠率和儲蓄數據一起觀察。
高利率讓新增餘額變得更貴
G.19 同時列出了商業銀行信用卡的利率。第三季所有賬戶的平均利率為21.19%,對於實際計息賬戶而言則為22.36%。這意味著循環餘額的增長發生在融資成本仍然很高的環境中。對於每月全額還款的人來說,賬面餘額可能只是一個結算過程;對於長期滾動欠款的人來說,20%以上的利率會迅速侵蝕可支配收入。
因此,同樣一美元的信用卡新增餘額,對不同家庭的意義卻截然不同。高收入家庭可能會利用信用卡來獲得便利和積分,並在到期前還清;而現金緊張的家庭則可能將醫療、食品或房租的缺口轉移到信用卡上。總量數據無法顯示這種分配情況,也不能告訴我們新增餘額最終是由誰來承擔利息。
對消費來說是支撐,對未來支出來說也是約束。
信用擴張可以讓家庭在收入來臨之前完成購買,短期內支撐零售、服務和耐用品的需求。但借款並非免費收入。今天增加的循環餘額會變成明天的最低還款額與利息,尤其是在高利率下,未來預算會被提前佔用。如果工資增長跟不上還款成本,消費動力可能先被借款托住,隨後又被債務服務壓低。
這也是為何市場不能簡單地將信貸增加理解為經濟強勁。它可能說明家庭願意消費,也可能說明部分家庭缺乏現金緩衝。更有解釋力的組合是:信貸增長、實際收入、信用卡拖欠率與銀行標準是否同時變化。若借款增加而拖欠與拒貸也上升,風險含義會更強;若收入穩定、拖欠受控,則擴張可能仍在可承受範圍內。
聯邦儲備系統不會僅憑一份 G.19 就改變利率路線
消費者信貸是貨幣政策傳導的一部分。高政策利率透過信用卡、車貸和個人貸款影響家庭,家庭再調整消費與借款。9月信貸加速,可能提示需求沒有迅速熄火;但 G.19 不包括房地產抵押貸款,也不直接衡量家庭淨資產、貸款質量和消費用途,不能獨立回答通貨膨脹是否會回升。
對於政策判斷而言,更重要的是趨勢是否能與就業、物價和銀行數據相互印證。循環信貸14.5%的年化增速值得警惕,但並不代表會自動發出衰退警報。它更像是黃色警示燈:美國消費者仍能借到錢,也確實重新增加了借款;接下來要看的,是這些借貸餘額會帶來可持續的消費,還是更加昂貴的財務壓力。