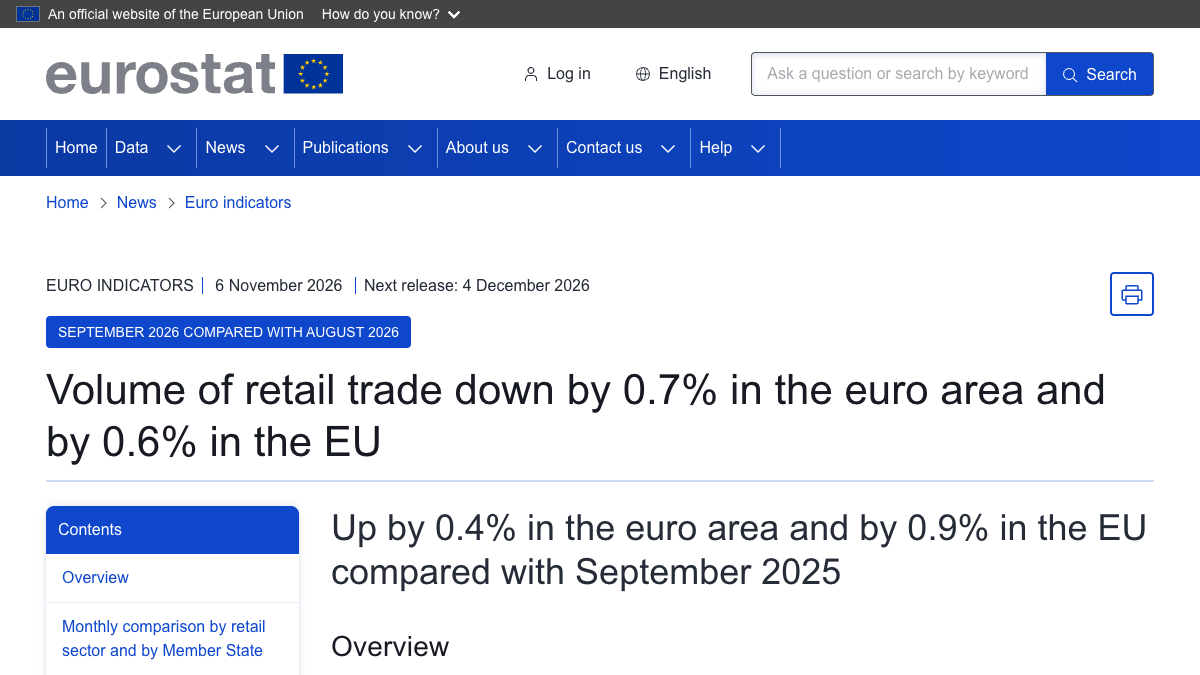
歐盟統計局11月6日公布的初值顯示,歐元區9月零售貿易量較8月下降0.7%,歐盟下降0.6%;但與一年前相比,歐元區仍增長0.4%,歐盟增長0.9%。同一份數據裏同時出現「環比下跌」和「同比上漲」,並不矛盾。兩種比較回答的是不同問題:前者看最近一個月的方向,後者看過去一年累積後的水平。真正值得分析的,是9月回落發生在哪些商品和國家,以及它是否會持續。
一個月來的下跌,打斷了8月份的反彈
8月歐元區與歐盟的零售貿易量環比均增長0.4%,9月則隨之回落。歐元區0.7%的降幅不僅抹去了上月的增長,也使總量回落到更弱的水平。過去半年的數據波動較大:歐元區7月下降0.7%,8月上升0.4%,9月再次下降0.7%。這更像是消費缺乏持續的上行動力,而非一條平穩的增長曲線。
零售貿易量已經剔除了價格變動的影響,更接近於實際的購買數量,並不等於商家所收到的名義銷售額。在通貨膨脹較高時,消費者可能花費了更多的錢,卻買到了更少的商品;貿易量指標正是為了區分價格與數量。因此,9月份的下降說明實際的購買活動變弱,不能僅用價格上漲來解釋。
非食品商品是主要拖累
分項顯示,歐元區食品、飲料和菸草環比下降0.3%,非食品商品下降1.2%,專業門店的汽車燃料則增長1.0%。歐盟對應變化為下降0.4%、下降1.0%和增長0.1%。非食品商品的降幅明顯更大,說明家庭更容易推遲服裝、家居和其他可選消費,而食品需求相對剛性。
燃料消耗的增长也需谨慎解读。其來源可能是出行次數的變化、價格調整後的實際購買行為變化,或是月度波動,並不能直接證明交通活動全面強化。各項指標的變化方向相反,這正說明了單一總量無法代表所有的消費場景。對於零售企業而言,其所處的產品類別比歐洲的平均水平更能決定其經營狀況。
德國下跌2%,成員國之間的差異比平均數更大
在已有數據的成員國中,德國環比下降2.0%,羅馬尼亞下降1.3%,葡萄牙下降0.9%;盧森堡增長5.3%,斯洛伐克增長2.2%,馬爾他增長1.5%。最大增幅與最大降幅相差超過7個百分點。歐洲零售市場並非同步發展,人口規模、工資、旅遊、稅收及本國通貨膨脹都會影響月度數據結果。
德國的經濟規模較大,其經濟下滑對歐元區的平均數會產生更強的影響。但小國單月增長超過5%的情況,也可能受到基數和一次性因素的影響,不能直接與德國的經濟規模相提並論。在分析成員國的數據時,應同時考慮權重與持續性,避免將極端的百分比誤解為整個歐洲的主導趨勢。
同比增長說明消費沒有回落到去年以下
與2025年9月相比,歐元區食品、飲料和菸草的銷量增長了1.1%,非食品商品的銷量增長了0.7%,汽車燃料的銷量則下降了3.0%;歐盟的相應數據分別為增長1.0%、增長1.2%和下降2.3%。同比數據顯示,除了燃料之外,多數零售類別的銷量仍高於一年前。環比數據的走弱更說明近期銷量動力有所減弱,而非總量已經全面跌破去年水平。
這種組合常出現在經濟溫和增長但信心不足的階段。家庭收入可能比一年前有所改善,但對未來支出仍保持謹慎;利率、住房成本和能源費用仍會影響購買決定。只要同比保持正增長,就不能稱為零售衰退;但連續幾個月環比疲弱,也會讓年增長逐步被消耗。
貨幣政策需觀察消費是否形成持續性弱勢
對於歐洲央行而言,零售額的回落可能意味著需求壓力有所減輕,有助於通貨膨脹繼續降溫。但單月數據容易受到節日、天氣和季節性調整的影響,政策制定不會僅根據9月份的單次下降來做出判斷。服務消費也不完全包含在零售貿易之中,家庭購買商品減少並不等於總消費同步收縮。
接下來的關鍵在於10月和11月是否能夠復甦,以及工資、消費者信心和服務業活動是否足以支撐支出。9月的数据並不給出一個簡單的結論,而是反映了兩種現實:歐洲消費者的購買力比8月減弱,但整體而言仍略高於一年前;非食品支出明顯縮減,各成員國的表現也存在很大差異。要判斷消費是否真的轉弱,需要等待這種月度下滑變成連續的趨勢。